

O encanto de Miami é inegável, com sua cultura vibrante, orla deslumbrante e um mercado imobiliário dinâmico. No entanto, para compradores brasileiros que buscam propriedades costeiras, compreender as nuances das “flood zones”, requisitos de seguro e a resiliência da construção é fundamental. Este guia oferece um roteiro de due diligence por endereço para auxiliar em decisões informadas.
Entendendo os riscos de inundação e tempestade em Miami por endereço
Ao avaliar um imóvel em Miami, é crucial distinguir entre os diferentes tipos de riscos relacionados à água. Embora muitas vezes confundidos, as “flood zones” da FEMA, as zonas de “storm surge” e as zonas de evacuação servem a propósitos distintos e são determinadas por diferentes autoridades.
FEMA Flood Zones: Estas zonas, gerenciadas pela Federal Emergency Management Agency (FEMA), indicam a probabilidade de um imóvel ser inundado. Elas são críticas para determinar os requisitos de seguro contra inundações, especialmente para propriedades com hipotecas federais. Você pode verificar a designação oficial de “flood zone” de um imóvel usando o FEMA Flood Map Service Center (MSC). É importante observar se um mapa é “current” (efetivo) ou “preliminary” (sujeito a alterações e ainda não efetivo para fins de seguro).
Storm Surge e Zonas de Evacuação: Estas zonas, geralmente gerenciadas por autoridades locais como o Condado de Miami-Dade, identificam áreas vulneráveis à maré de tempestade (storm surge) de furacões e ditam ordens de evacuação. Embora haja sobreposição, um imóvel em uma “flood zone” de baixo risco ainda pode estar em uma zona de “storm surge” ou evacuação. O Condado de Miami-Dade oferece uma ferramenta de endereço para ajudar os moradores a identificar suas zonas específicas de “storm surge” e evacuação.
Lembre-se, nenhum local está totalmente livre de riscos de inundação. Essas designações ajudam a quantificar o risco e informar as medidas de proteção.
Requisitos e considerações sobre seguros contra inundações
O seguro contra inundações é um componente crítico da propriedade em Miami, e seus requisitos podem ser complexos, especialmente para unidades de condomínio. O National Flood Insurance Program (NFIP) estabelece padrões, mas seguradoras privadas também oferecem apólices.
Citizens Property Insurance Corporation: Se a cobertura de vento do seu imóvel for com a Citizens, esteja ciente de seus requisitos faseados para seguro contra inundações. A maioria das apólices residenciais pessoais com cobertura de vento incluirá a exigência de cobertura contra inundações até 1º de janeiro de 2027. Para propriedades localizadas fora de uma Área Especial de Risco de Inundação (SFHA), o limite de Cobertura A em 2026 é de US$ 400.000. É importante notar que as apólices de proprietários de unidades de condomínio e de conteúdo de inquilinos são geralmente exceções a esses requisitos faseados específicos. Para mais detalhes sobre o impacto dos seguros, veja nosso artigo sobre o impacto real das taxas de HOA e seguros na Flórida.
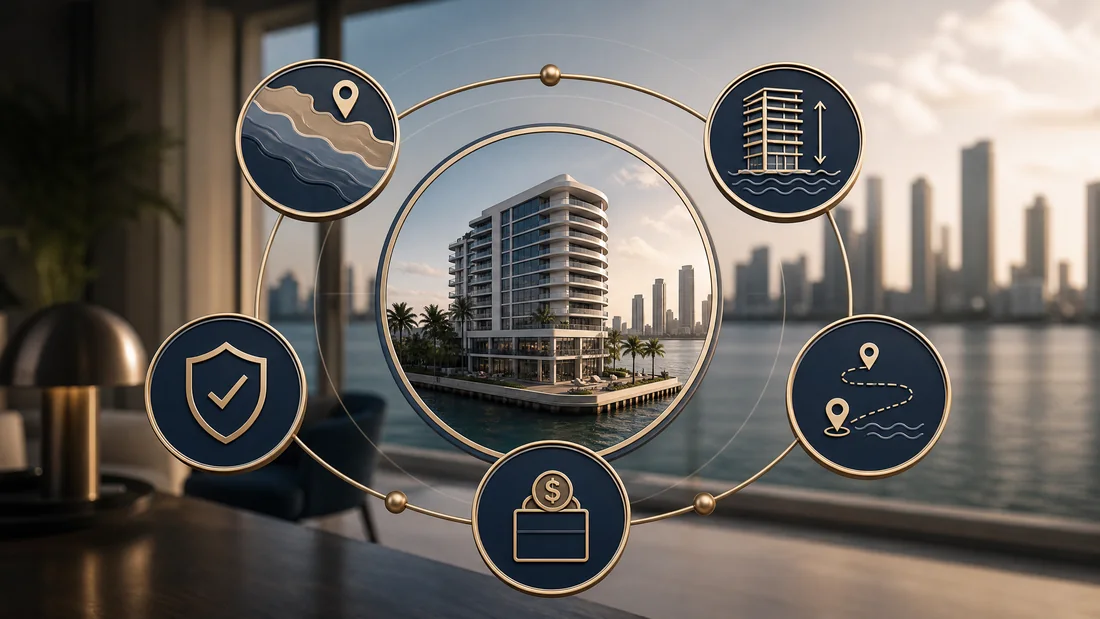
Master Policy vs. Unit Owner Policy (HO-6): Para compradores de condomínios, entender a distinção entre a apólice de seguro mestre do edifício (mantida pela Associação de Proprietários ou HOA) e sua apólice individual de proprietário de unidade (HO-6) é vital. A apólice mestre geralmente cobre a estrutura do edifício e as áreas comuns, incluindo danos por inundação ao próprio edifício. Sua apólice HO-6 cobre o interior de sua unidade, bens pessoais e certas avaliações da HOA. Para aprofundar na due diligence de condomínios, consulte nosso guia para brasileiros que compram condomínios na Flórida.
Ao revisar o seguro, preste muita atenção aos dedutíveis para cobertura de vento e inundação, pois estes podem ser substanciais. Além disso, informe-se sobre os fundos de reserva da HOA, que são cruciais para cobrir reparos inesperados e possíveis lacunas de seguro.
Avaliando a resiliência da construção e elevação
Além do seguro, a resiliência física de um imóvel à água é um fator chave. Isso envolve examinar sua construção, elevação e quaisquer medidas de proteção.
Elevation Certificates (EC): Para propriedades em uma Área Especial de Risco de Inundação (SFHA), um Elevation Certificate (EC) é um documento crucial. Ele detalha a elevação do imóvel em relação à elevação base de inundação (BFE) e é usado pelas seguradoras para determinar os prêmios do seguro contra inundações. Uma elevação maior em relação à BFE pode, por vezes, resultar em prêmios mais baixos.
Registros de Engenharia e Construção: Solicitar e revisar relatórios de engenharia, licenças de construção e registros de manutenção pode revelar informações importantes. Procure por evidências de medidas de proteção contra inundações, utilidades elevadas ou reparos anteriores relacionados à intrusão de água. A idade e condição do telhado, janelas resistentes a impactos e os materiais de construção em geral também contribuem para a resiliência de um edifício.
Embora essas medidas aumentem a proteção, elas não garantem segurança ou prêmios mais baixos, nem asseguram a segurabilidade ou valorização.
Seu checklist de due diligence por endereço em Miami
Para garantir uma avaliação completa de qualquer imóvel em Miami, considere este checklist:
- FEMA Flood Map Service Center (MSC): Insira o endereço para identificar a “flood zone” oficial. Observe se o mapa é “current” ou “preliminary”.
- Ferramenta de Endereço do Condado de Miami-Dade: Verifique as designações de “storm surge” e zona de evacuação do imóvel.
- Elevation Certificate (EC): Obtenha e revise este documento, especialmente para propriedades em SFHAs, para entender a elevação do edifício em relação à Elevação Base de Inundação.
- Apólices de Seguro:
- Master Policy (para condomínios): Revise a apólice de seguro mestre do edifício para cobertura de inundações e vento, dedutíveis, exclusões e a adequação das reservas da HOA para possíveis danos relacionados à água.
- Unit Owner Policy (HO-6): Entenda o que sua apólice individual cobre, particularmente em relação a danos por inundação ao interior de sua unidade e bens pessoais.
- Requisitos da Citizens: Se aplicável, confirme como o imóvel se alinha com os requisitos faseados de seguro contra inundações da Citizens Property Insurance Corporation.
- Registros do Edifício: Solicite e analise relatórios de engenharia, licenças de construção e registros de manutenção para quaisquer problemas anteriores relacionados à água, reparos ou esforços de mitigação de inundações.
- Documentos da HOA (para condomínios): Revise as atas de reunião para discussões sobre intrusão de água, avaliações especiais para resiliência do edifício e o último estudo de reserva.
Pronto para navegar no mercado imobiliário de Miami com confiança?
Compreender as “flood zones”, seguros e a resiliência da construção é uma parte complexa, mas essencial, da compra de um imóvel em Miami. Embora este guia forneça um excelente ponto de partida, navegar por esses detalhes exige a visão de especialistas. Nossa equipe na Faccin Miami é especializada em ajudar compradores a realizar uma due diligence completa, garantindo que você tenha todas as informações necessárias para fazer um investimento sólido.
Pronto para explorar o mercado imobiliário de Miami com a orientação de especialistas? Entre em contato com nossa equipe na Faccin Miami para assistência personalizada.
 e resiliência em Miami. Use nosso checklist por endereço para uma compra informada.)