

Investir em imóveis em Miami oferece oportunidades significativas para compradores internacionais, mas também apresenta um conjunto distinto de considerações sobre estruturas de propriedade, obrigações fiscais e planejamento sucessório. Navegar por essas complexidades de forma eficaz exige uma abordagem estratégica, especialmente para não cidadãos americanos.
Este guia explora aspectos chave como a propriedade direta versus a formação de uma Limited Liability Company (LLC), as implicações do Foreign Investment in Real Property Tax Act (FIRPTA) e considerações críticas sobre o imposto sobre herança (estate tax) para investidores brasileiros. Nosso objetivo é fornecer uma estrutura prática para avaliar suas opções, sem oferecer aconselhamento legal ou fiscal específico.
Propriedade Direta ou LLC: Qual o Melhor Caminho para o Brasileiro?
Quando um comprador internacional adquire uma propriedade em Miami, uma das decisões fundamentais envolve a estrutura de propriedade. A escolha entre manter o imóvel diretamente em seu nome ou através de uma entidade legal como uma Limited Liability Company (LLC) pode ter implicações de longo alcance para responsabilidade, privacidade, tratamento fiscal e sucessão.
Propriedade Direta: Simplicidade e Controle
A propriedade direta significa que o imóvel é mantido em seu nome pessoal. Esta estrutura é frequentemente percebida como mais simples, oferecendo controle direto sobre o ativo. No entanto, ela expõe o proprietário individual à responsabilidade pessoal por quaisquer problemas decorrentes da propriedade, como acidentes nas instalações. Do ponto de vista do imposto sobre herança (estate tax) dos EUA, a propriedade direta de bens imóveis nos EUA por um não residente e não cidadão pode sujeitar o ativo ao imposto federal sobre herança após a morte do proprietário, com um limite de isenção relativamente baixo.
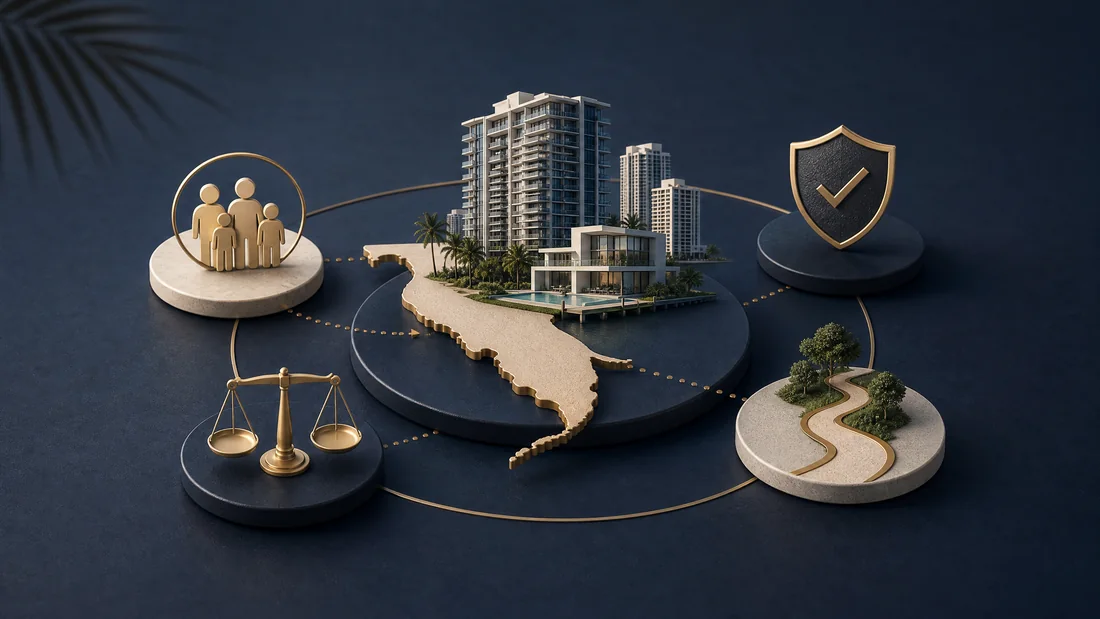
LLC (Limited Liability Company): Uma Análise para Investidores
Uma LLC é uma escolha popular para muitos investidores devido aos seus potenciais benefícios. É uma entidade legal separada de seus proprietários, o que geralmente oferece uma camada de proteção de responsabilidade, protegendo os bens pessoais de reivindicações relacionadas à propriedade. As LLCs também podem oferecer alguma privacidade em relação aos detalhes da propriedade, dependendo do estado de formação. No entanto, estabelecer e manter uma LLC envolve trabalho administrativo, custos contínuos e requisitos de declaração específicos para autoridades estaduais e federais.
Ao considerar uma LLC, os compradores brasileiros frequentemente avaliam questões como:
- Proteção de Responsabilidade: Quão importante é separar os bens pessoais de potenciais responsabilidades relacionadas à propriedade?
- Privacidade: Qual o nível de privacidade de propriedade desejado?
- Complexidade Operacional e Custos: Você está preparado para as tarefas administrativas, taxas anuais e potenciais despesas legais/contábeis associadas à manutenção de uma LLC?
- Implicações Fiscais: Como uma LLC pode afetar o imposto de renda dos EUA, impostos estaduais e potenciais obrigações fiscais no Brasil?
- Planejamento Sucessório: Como uma estrutura de LLC impacta a transferência da propriedade após o falecimento, especialmente em relação às regras de imposto sobre herança dos EUA e às leis de sucessão do Brasil?
- Financiamento: Os credores têm requisitos ou preferências específicas para propriedades detidas por entidades?
A decisão entre propriedade direta e uma LLC não é universal; ela depende da sua situação financeira específica, tolerância ao risco e objetivos de longo prazo. É uma parte essencial dos aspectos fiscais e legais para brasileiros em Miami.
O que é FIRPTA e como afeta a venda de imóveis por estrangeiros?
O Foreign Investment in Real Property Tax Act (FIRPTA) é uma lei tributária dos EUA que se aplica quando uma pessoa estrangeira aliena um interesse imobiliário nos EUA. É crucial para os compradores internacionais entenderem o FIRPTA porque ele impacta diretamente a venda de suas propriedades no futuro.
Geralmente, o FIRPTA exige que o comprador, ou um agente de liquidação, retenha 15% do “valor realizado” (que é tipicamente o preço bruto de venda) do vendedor estrangeiro no momento do fechamento. Este valor retido é então remetido ao IRS. Esta retenção não é o imposto final; em vez disso, atua como um pagamento antecipado em relação à potencial responsabilidade do imposto de renda dos EUA do vendedor estrangeiro sobre o ganho da venda. O vendedor estrangeiro deve então apresentar uma declaração de imposto de renda nos EUA para relatar a venda e solicitar um reembolso se a responsabilidade fiscal real for menor que o valor retido.
Existem exceções específicas e oportunidades para reduzir ou eliminar a retenção, como solicitar um certificado de retenção ao IRS. Por exemplo, se a propriedade for comprada para uso como residência e o valor realizado estiver abaixo de um certo limite, a taxa de retenção pode ser reduzida ou dispensada. No entanto, essas exceções exigem atenção cuidadosa às diretrizes do IRS e aplicações em tempo hábil.
Imposto sobre Herança (Estate Tax) e Sucessão para Não Cidadãos Americanos
Para proprietários de imóveis internacionais, as regras do imposto sobre herança dos EUA são uma consideração significativa. Diferentemente de cidadãos e residentes dos EUA, não residentes e não cidadãos estão sujeitos ao imposto sobre herança dos EUA sobre seus ativos situados nos EUA, incluindo imóveis, com um limite de isenção muito menor. Atualmente, o limite de declaração do imposto federal sobre herança dos EUA para não residentes e não cidadãos é de US$ 60.000. Isso significa que se o valor de mercado justo dos ativos nos EUA de um não residente e não cidadão no momento da morte exceder US$ 60.000, uma declaração de imposto sobre herança (Formulário 706-NA) pode precisar ser apresentada, e o imposto sobre herança pode ser devido.
As propriedades são geralmente avaliadas pelo seu valor de mercado justo na data do falecimento para fins de imposto sobre herança. É vital lembrar que as regras federais de imposto sobre herança dos EUA operam independentemente das leis de sucessão e obrigações fiscais do seu país de origem. O que acontece com sua propriedade sob a lei dos EUA após seu falecimento pode ser diferente de como a estrutura legal do Brasil aborda seu patrimônio global. Este conjunto duplo de considerações torna o planejamento sucessório transfronteiriço particularmente complexo.
Conformidade e Obrigações Fiscais Transfronteiriças
Além das regras federais dos EUA, os proprietários de imóveis internacionais também devem considerar suas obrigações de declaração e conformidade em seu país de origem. Muitos países têm suas próprias leis fiscais em relação a ativos mantidos no exterior, renda gerada por eles e herança. Isso pode incluir requisitos para declarar bens imóveis estrangeiros, declarar renda de aluguel ou abordar ganhos de capital na venda.
É importante reconhecer que não existe um resultado fiscal universal para todos os compradores internacionais. A interação entre as leis fiscais dos EUA, as leis estaduais e os regulamentos do seu país de origem cria um cenário único para cada investidor. Portanto, compreender suas obrigações específicas em ambas as jurisdições é primordial para evitar consequências indesejadas.
A jornada de adquirir e gerenciar uma propriedade em Miami como investidor internacional envolve uma avaliação cuidadosa de várias considerações legais e financeiras. Desde a seleção da estrutura de propriedade ideal até a compreensão das implicações fiscais como o FIRPTA e o planejamento para a sucessão, cada etapa exige uma tomada de decisão informada. Envolver-se com profissionais experientes que podem fornecer orientação adaptada à sua situação transfronteiriça única é inestimável.
Pronto para explorar seu investimento imobiliário em Miami com confiança? Entre em contato com a Faccin Miami hoje para serviços de consultoria especializada.
 e planejamento sucessório de propriedades nos EUA.)