

A eleição brasileira confirmou a reeleição de Luiz Inácio Lula da Silva, mas a consequência prática para quem tem patrimônio no Brasil e nos Estados Unidos não cabe na frase “o dólar subiu, então Miami ficou mais cara”. O primeiro pregão depois do resultado terminou com forte correção dos ativos brasileiros e o dólar perto de R$ 5,40. As sessões seguintes trouxeram alívio parcial no câmbio em 27/10, nova queda da Bolsa em 28/10 e mais oscilação intradiária na manhã de 29/10. Isso pode mudar o valor em reais necessário para comprar dólares ou repatriar uma renda. Não significa, por si só, que o preço de um imóvel nos EUA, o aluguel, o seguro ou as despesas do condomínio tenham mudado.
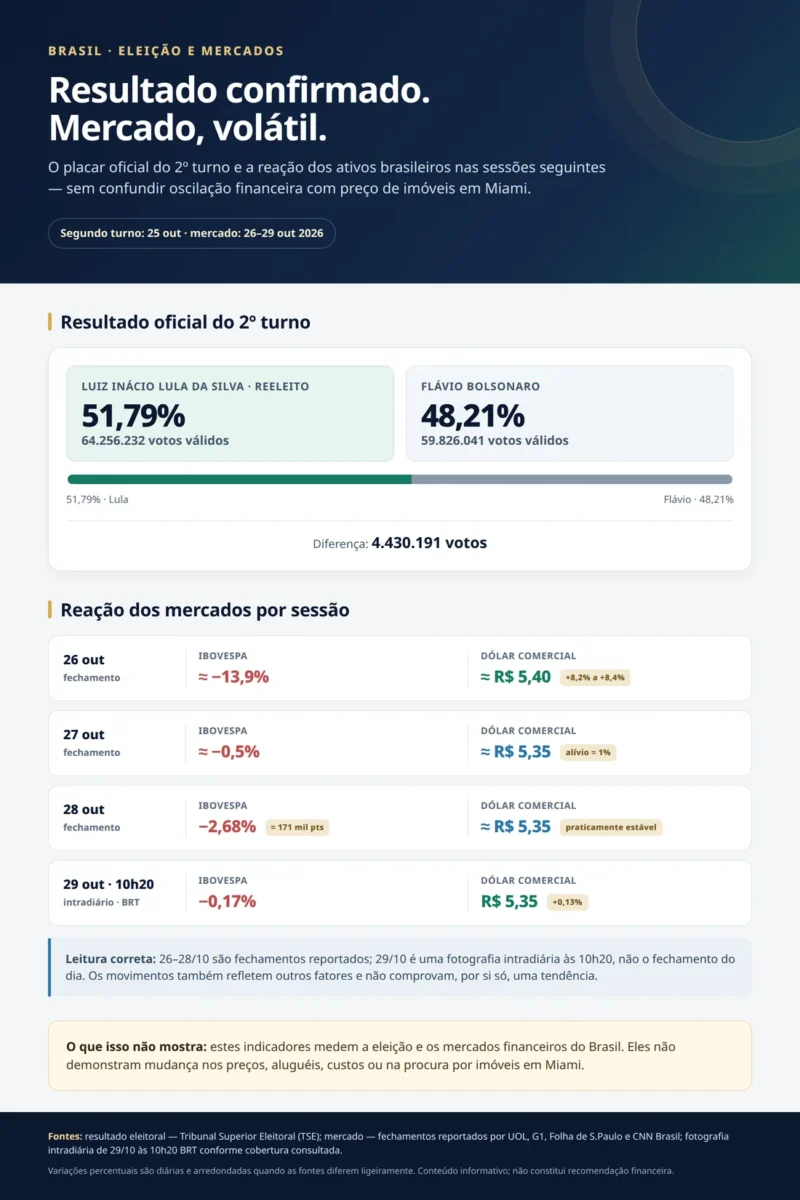
A apuração oficial do segundo turno, realizado em 25 de outubro, deu a Lula 64.256.232 votos, ou 51,79% dos válidos. Flávio Bolsonaro recebeu 59.826.041 votos, equivalentes a 48,21%. A diferença foi de 4.430.191 votos.
Para proprietários e compradores, a análise útil começa separando três coisas: o valor do ativo em dólares, o caixa que o imóvel gera e consome em dólares e a conversão desse caixa para reais. A eleição mexeu imediatamente com a terceira variável para quem depende de recursos em reais. As outras duas precisam ser avaliadas com dados do imóvel e do mercado local.
Do choque inicial aos pregões seguintes
Na segunda-feira, 26 de outubro, o dólar comercial encerrou perto de R$ 5,40, com alta diária reportada entre 8,2% e 8,4%. O Ibovespa terminou o dia em queda de aproximadamente 13,9%, depois de acionar um circuit breaker. Durante a sessão, o dólar chegou a cerca de R$ 5,60 antes de recuar. Os números de fechamento variam ligeiramente entre os relatos consultados; por isso, os valores arredondados são mais adequados do que uma falsa precisão.
A reação refletiu uma reavaliação rápida de posições montadas para outro resultado eleitoral e de expectativas sobre risco fiscal, juros e decisões do próximo governo. Isso ajuda a explicar a volatilidade, mas não permite concluir que a eleição foi a única causa de cada oscilação nem antecipa o comportamento do câmbio nos próximos meses.
Na terça-feira, 27 de outubro, houve alívio parcial no câmbio: o dólar recuou para perto de R$ 5,35, enquanto o Ibovespa terminou em queda de aproximadamente 0,5%. Na quarta-feira, 28 de outubro, a Bolsa voltou a cair 2,68%, para cerca de 171 mil pontos, e o dólar fechou praticamente estável, também perto de R$ 5,35. Na quinta-feira, 29 de outubro, às 10h20 BRT, os dados intradiários disponíveis indicavam o Ibovespa em queda de 0,17% e o dólar em alta de 0,13%, a R$ 5,35. Esse último retrato é intradiário, não o fechamento do dia.
As sessões seguintes também foram influenciadas por incertezas sobre a política fiscal brasileira, pela decisão e pelos dados econômicos dos Estados Unidos e por resultados de empresas. Portanto, nem toda oscilação diária deve ser atribuída exclusivamente à eleição. A sequência observada até a manhã de 29/10 é de volatilidade, não de uma recuperação contínua.
A reação também apareceu em ativos brasileiros negociados nos Estados Unidos. O ETF EWZ caiu fortemente no pré-mercado, mas esse fundo acompanha ações brasileiras. Ele não mede interesse por casas ou apartamentos em Miami. A bolsa brasileira e o mercado residencial americano têm motores diferentes: política fiscal e risco local de um lado; oferta, procura, financiamento, seguro, custos de condomínio e condição de cada imóvel do outro.
Trump, Flávio Bolsonaro e Miami: contexto político, não dado imobiliário
Em 26 de outubro, Donald Trump disse que gostava de Lula, mas afirmou, sem apresentar evidências, que a eleição parecia fraudada. Essa declaração política não é uma auditoria eleitoral e não substitui a apuração oficial brasileira.
Em 28 de outubro, Trump disse que aprovaria a ida do senador aos Estados Unidos. Flávio Bolsonaro chegou a Miami naquele dia. Separadamente, um alto funcionário anônimo do Departamento de Estado afirmou que os EUA emitiriam vistos para Flávio e sua família. Flávio também voltou a contestar o resultado com alegações de fraude sem apresentar provas; o resultado foi reconhecido pela Justiça Eleitoral brasileira. A fala de Trump e a informação atribuída sobre vistos não equivalem a um comunicado formal do Departamento de Estado sobre a eleição.
Esses acontecimentos atualizam o contexto político e diplomático, mas não permitem prever preços de imóveis, regras migratórias ou condições de compra. Até este corte, não foram encontrados dados que mostrem mudança pós-eleitoral nas compras, nos contratos ou nos preços de imóveis americanos por brasileiros.
O câmbio altera o orçamento em reais, não o preço em dólares
Considere um imóvel hipotético de US$ 1 milhão cujo preço não tenha mudado. Usando os fechamentos publicados para sexta-feira e segunda-feira, o equivalente em reais passou de cerca de R$ 4,99 milhões para perto de R$ 5,40 milhões. Dependendo do par de cotações usado, a diferença aritmética fica em torno de R$ 410 mil a R$ 420 mil, antes de spread cambial, impostos e custos bancários. É uma comparação ilustrativa entre cotações de mercado, não uma taxa executável para uma remessa.
Essa distinção muda a conversa de compra. Quem mantém os recursos em reais precisa acompanhar o valor que efetivamente chega à conta em dólares, não apenas uma cotação vista em uma manchete. Quem já possui dólares fora do Brasil não sente a mesma conversão imediata sobre o capital que já está nessa moeda, embora continue exposto aos custos do imóvel e possa ter outras necessidades de câmbio. Se o financiamento e as despesas forem em dólares, a renda usada para pagá-los também importa: uma obrigação em USD coberta por renda em BRL carrega um risco cambial recorrente.
A taxa média nacional de 7,32% para uma hipoteca fixa de 30 anos, divulgada em 22 de outubro, é apenas uma referência para empréstimos convencionais e conformes, com perfil específico de entrada e crédito. Não deve ser usada como proposta para um comprador estrangeiro. Para planejar, é necessário obter condições reais de um credor que atenda não residentes, incluindo entrada, documentação, prazo, taxa, reservas exigidas e custos de fechamento.
Se você já é proprietário: analise o caixa em dólares antes de converter
O valor em reais de uma renda de aluguel pode mudar quando ela é convertida, mas o imóvel continua operando em dólares. Aluguel recebido, impostos locais, seguro, HOA ou condomínio, manutenção, administração e financiamento são registrados primeiro na moeda em que são pagos. Se a renda e as despesas permanecem em USD e o proprietário mantém esses dólares para cobrir a operação, a variação USD/BRL não altera, por si só, o resultado operacional da propriedade.
A exposição aparece quando o proprietário precisa enviar reais para pagar despesas em dólares ou decide converter a renda líquida de volta para o Brasil. Nesse caso, importa quando e quanto será convertido. A alta de um único pregão não basta para decidir vender, mudar a estratégia de locação ou antecipar uma conversão. Uma avaliação consistente separa o desempenho do imóvel em USD do efeito cambial sobre o patrimônio e as necessidades pessoais em BRL.
Faça uma fotografia do caixa por imóvel: aluguel efetivamente recebido — não apenas o valor anunciado —, períodos vagos, despesas de condomínio, impostos, seguro, manutenção, administração e dívida. Registre também reparos relevantes e eventuais cobranças extraordinárias. Uma leitura antes e depois do serviço da dívida ajuda a mostrar quanto o imóvel gera para a operação e quanto sobra ao proprietário.
Em seguida, confronte essa conta com as próximas obrigações. Verifique vencimentos de seguro e tributos, regras do condomínio, situação de reservas e possibilidade de avaliações especiais. Mantenha liquidez suficiente em dólares para compromissos previsíveis e para lidar com vacância ou reparo sem depender de uma conversão imediata em um dia desfavorável. O valor dessa reserva depende do imóvel, do financiamento e da situação do proprietário; não existe um número único que sirva a todos.
Se estiver considerando vender ou alugar, compare alternativas com imóveis semelhantes e dados atuais do bairro, além da renda líquida esperada. Uma cotação mais alta do dólar pode melhorar o valor convertido de uma venda, mas não mostra se aquele é o melhor momento para vender nem substitui a análise de preço, prazo, custos de transação e objetivo patrimonial.
Proprietários não residentes podem ter obrigações fiscais e declaratórias nos Estados Unidos sobre renda imobiliária. O tratamento depende da condição fiscal, da estrutura e das regras aplicáveis. Antes de mudar titularidade, estrutura ou forma de declarar, consulte um profissional habilitado com experiência transfronteiriça.
Se você pretende comprar: transforme o preço em um plano completo
Antes de visitar imóveis, defina se a compra será para moradia, segunda residência, uso misto ou locação. Esses objetivos levam a decisões diferentes. Uma casa para uso próprio precisa funcionar para a rotina familiar, a localização desejada e o tempo previsto de permanência. Um imóvel para renda precisa fazer sentido como operação: demanda do bairro, aluguel permitido, vacância provável e despesas reais.
Depois, estabeleça dois limites: o máximo disponível em dólares e o máximo de reais que você aceita comprometer para chegar a esse valor. Refaça a equivalência cambial quando os recursos forem transferidos, usando uma cotação executável e contabilizando spreads e encargos. É prudente testar cenários de câmbio menos favoráveis, sem tentar prever o próximo movimento nem basear a decisão em uma cotação isolada.
Não confunda preço de compra com custo total de aquisição e posse. Peça uma estimativa detalhada dos custos de fechamento. Some impostos imobiliários, seguro, HOA ou condomínio, manutenção, utilidades, administração e, se houver locação, períodos sem inquilino e custos de colocação do imóvel no mercado. Para edifícios, analise orçamento, reservas, atas e cobranças extraordinárias, além das restrições de aluguel. Confirme a disponibilidade, a cobertura, as franquias e o custo do seguro antes de assumir que ele será simples de contratar.
Se houver financiamento, converse com um credor que atenda compradores estrangeiros antes de fazer uma oferta. Confirme a taxa aplicável ao seu perfil, o valor de entrada, a documentação, a moeda e a origem dos recursos, os custos de fechamento e as condições para aprovação. A referência nacional de 7,32% não substitui essa proposta. Se o imóvel for destinado à locação, calcule a renda líquida depois de vacância, despesas e financiamento; aluguel bruto não é retorno líquido.
A due diligence precisa olhar o imóvel e o edifício, não só as fotografias ou a apresentação comercial. Faça inspeção independente e verifique condição estrutural, sistemas, histórico de reparos, regras de locação, situação financeira do condomínio, seguros e riscos específicos da localização. Leia prazos, contingências e obrigações do contrato com apoio jurídico independente antes de assinar. Para questões fiscais e de titularidade, procure aconselhamento transfronteiriço antes de escolher uma estrutura.
Comprar um imóvel nos Estados Unidos, por si só, não concede visto nem residência. O EB-5 é uma categoria migratória separada, com requisitos próprios ligados a investimento em empresa comercial e criação de empregos; a aquisição de uma residência pessoal não atende automaticamente a esses critérios. Uma estratégia migratória precisa ser avaliada separadamente por profissional habilitado.
A eleição pode pesar na decisão de diversificar — mas não comprova uma migração
A reeleição de Lula pode pesar na forma como alguns investidores avaliam o risco fiscal, o câmbio e a concentração patrimonial no Brasil. Para quem já considera investir fora do país, esse contexto pode reforçar a decisão de diversificar uma parte dos ativos em dólares. É uma hipótese plausível para escolhas individuais, mas não há evidência de que a vitória tenha provocado uma migração de capital brasileiro para imóveis nos Estados Unidos.
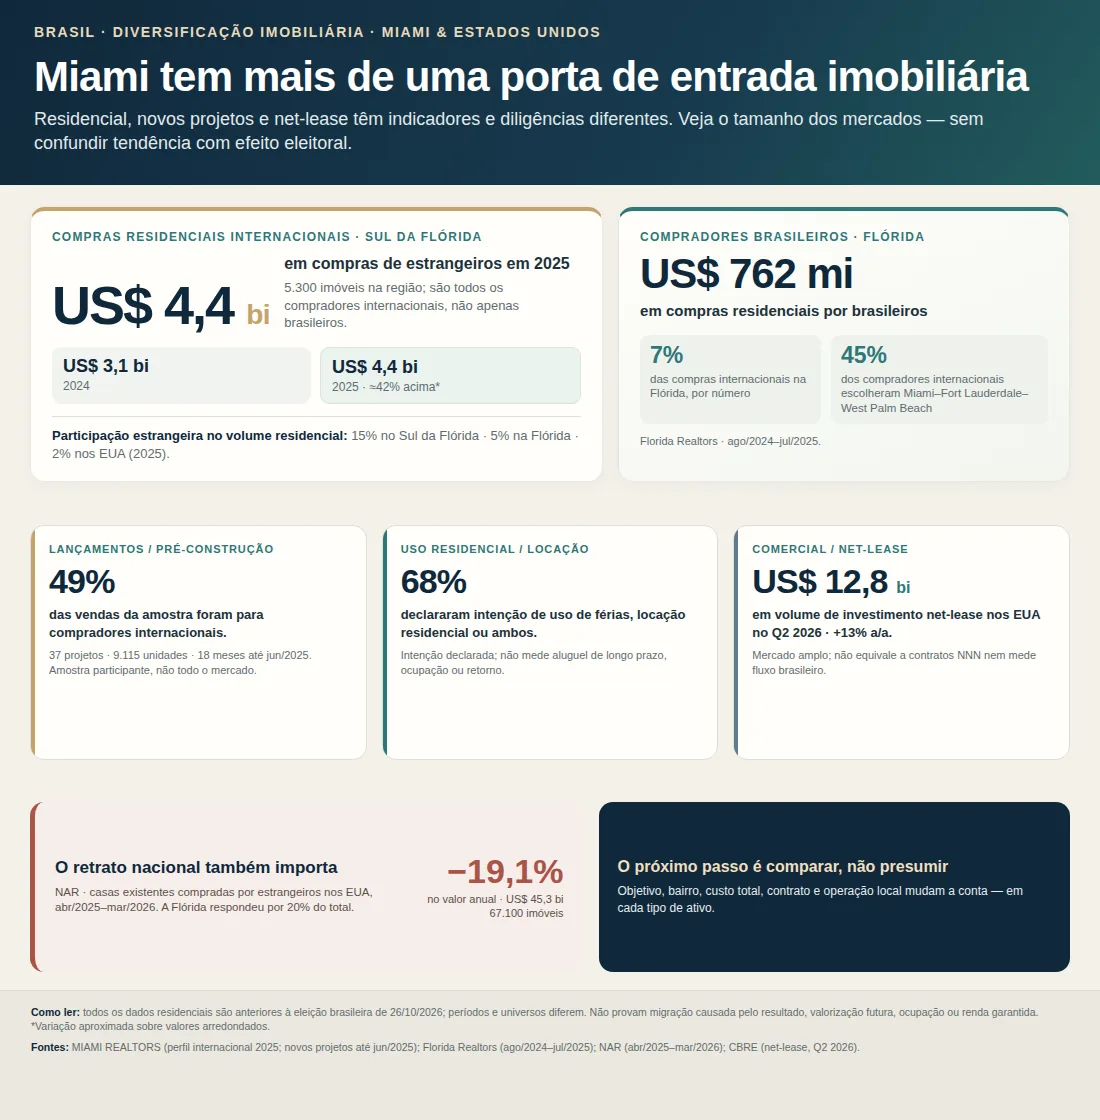
Os dados disponíveis mostram uma presença internacional que já existia antes do pleito. Em levantamentos de 2025, brasileiros representaram 7% dos compradores estrangeiros no Sul da Flórida e 9% em Miami-Dade. Em uma amostra de 37 projetos residenciais, com 9.115 unidades, compradores internacionais responderam por 49% das vendas de apartamentos novos, na planta ou convertidos, ao longo dos 18 meses encerrados em junho de 2025; latino-americanos representaram 86% das vendas internacionais da amostra. Esses recortes não medem aumento posterior à eleição.
Na Flórida como um todo, um levantamento de agosto de 2024 a julho de 2025 estimou 16.400 compras de casas existentes por estrangeiros, totalizando US$ 10,4 bilhões. Compradores brasileiros responderam por US$ 762 milhões e 7% das compras internacionais por número; Miami–Fort Lauderdale–West Palm Beach concentrou 45% dos compradores internacionais do estado. São dados anteriores à eleição: mostram presença e volume, não aceleração provocada pelo resultado.
O recorte nacional foi menos linear. Entre abril de 2025 e março de 2026, estrangeiros compraram 67.100 casas existentes nos EUA, 14% menos que nos 12 meses anteriores; o valor total, de US$ 45,3 bilhões, caiu 19,1%. A Flórida respondeu por 20% das compras internacionais no país. Os períodos e universos diferem, mas o contraste mostra que o dinamismo do Sul da Flórida não é uma tendência uniforme nem prova de migração pós-eleitoral.
Também é importante separar os sinais. A retirada de R$ 2,8 bilhões da B3 no primeiro pregão após o resultado foi atribuída a investidores estrangeiros; não mede brasileiros enviando recursos para comprar imóveis nos EUA. Na mesma divulgação, o saldo estrangeiro permanecia positivo no mês e no ano. Os dados oficiais do setor externo disponíveis até este corte cobriam agosto, antes da votação. Ainda é cedo para afirmar que houve mudança de destino do capital brasileiro.
Apartamentos novos, locação e imóveis Triple Net
Em empreendimentos novos ou na planta, o cronograma de pagamentos pode ser parte do planejamento, mas precisa ser confrontado com o prazo de obra e entrega, a capacidade do incorporador, as regras de locação e as futuras despesas da associação. O comprador também precisa avaliar o que acontece se a entrega atrasar ou o uso pretendido não for permitido.
Na locação residencial de longo prazo, o cálculo deve considerar renda líquida, vacância, impostos imobiliários, seguro, manutenção, administração, custos da associação e financiamento. Um aluguel anunciado não mostra sozinho o resultado do imóvel. Um apartamento novo e uma residência já pronta para alugar também têm prazos, riscos de obra e necessidades de capital diferentes.
No segmento comercial, um contrato triple net (NNN) geralmente atribui ao inquilino, além do aluguel-base, custos como impostos imobiliários, seguro e manutenção. A divisão exata depende do contrato e pode deixar grandes reparos ou outras obrigações com o proprietário. O volume de investimento net-lease nos EUA chegou a US$ 12,8 bilhões no segundo trimestre de 2026, alta anual de 13%; esse dado é anterior à eleição, abrange investidores de várias origens e não demonstra entrada de capital brasileiro nem retorno futuro.
A propriedade direta NNN não é igual a comprar cotas de um REIT. No imóvel direto, o investidor deve avaliar crédito e concentração do inquilino, prazo e reajustes do contrato, localização, vacância futura, custos de reocupação, reparos estruturais e possibilidade de revenda. REITs negociados, não negociados e privados têm liquidez, custos e riscos próprios, diferentes da titularidade direta de um imóvel.
A eleição pode ser um motivo para revisar a composição de uma carteira, mas não torna um imóvel americano uma proteção automática nem prova que seja melhor do que investir no Brasil. A decisão depende do objetivo, do fluxo de caixa em cada moeda, da liquidez necessária, dos riscos do ativo e da estrutura tributária nos dois países, com orientação profissional independente.
O que acompanhar antes de chamar isso de tendência
O resultado eleitoral e a volatilidade observada em várias sessões não comprovam uma nova onda de compradores brasileiros. Para falar em mudança de comportamento, seria necessário observar sinais mais concretos: consultas que avançam para propostas, contratos assinados, fechamentos, remessas e dados locais de preço e aluguel. Até este corte, não há evidência publicada que demonstre esse movimento pós-eleitoral.
A fotografia local mais recente consultada, baseada em dados de setembro de Miami-Dade — portanto, anterior à eleição — mostra mercados diferentes por tipo de imóvel. Em Miami-Dade, o preço mediano das casas unifamiliares subiu 4,06% em um ano, para US$ 692 mil; o dos apartamentos em condomínio caiu 0,69%, para US$ 417.090. A oferta correspondia a 5,1 meses para casas unifamiliares e 12,3 meses para condomínios. Esses dados ajudam a contextualizar a diversidade do mercado, mas não medem um efeito da eleição nem uma mudança específica na procura de brasileiros.
Para o proprietário, o próximo dado decisivo é o desempenho líquido do ativo e do edifício. Para quem vai comprar, são o custo total em dólares, as condições reais de financiamento, a conversão de recursos e a qualidade da due diligence. O noticiário político explica o contexto; a decisão imobiliária depende do imóvel e do plano de cada família.
Perguntas frequentes
A eleição fez os imóveis em Miami ficarem mais caros?
Não há evidência de que o resultado tenha alterado os preços dos imóveis em Miami. O dólar mais alto pode elevar o custo em reais de pagar um preço definido em dólares, mas são variáveis diferentes.
O proprietário deve vender ou converter a renda agora?
Uma variação de um pregão não é suficiente para decidir. Compare o fluxo líquido do imóvel em dólares, as obrigações próximas, as despesas em reais do proprietário e o plano de uso do patrimônio antes de qualquer decisão.
Como um comprador brasileiro deve se preparar?
Defina o objetivo e o teto de compra em dólares, calcule a equivalência em reais com a cotação executável, some os custos totais de posse e obtenha condições reais de financiamento antes de ofertar. Depois, verifique o imóvel, o condomínio, o seguro e as regras de locação com apoio dos profissionais adequados.
Comprar uma casa nos EUA facilita a obtenção de visto?
Não. A propriedade, isoladamente, não concede visto ou residência. O EB-5 tem requisitos empresariais e de criação de empregos que são diferentes da compra de uma residência pessoal.
Como a equipe Faccin pode ajudar
Para quem já possui um imóvel, a equipe Faccin pode ajudar a analisar a posição da propriedade no mercado local e comparar caminhos de venda ou locação. Para quem pretende comprar, pode transformar objetivo, orçamento em dólares e critérios de uso em uma busca em Miami, comparar opções, organizar visitas e orientar a negociação e o processo imobiliário. Em ambos os casos, financiamento, inspeção, contratos, tributação e imigração devem ser confirmados com credores e profissionais habilitados independentes. A conversa com a Faccin começa pelo imóvel e pelo plano do cliente. Para discutir o próximo passo, fale com a Faccin Investments — sem promessas de valorização ou resultado financeiro.