

Miami é hoje um mercado com duas histórias de migração que correm em paralelo. De um lado, residentes dependentes de salários locais enfrentam acessibilidade apertada e migram para outros condados e estados. De outro, compradores com patrimônio e renda alta seguem chegando, muitas vezes pagando à vista. O resultado é um ambiente onde a competição real muda conforme o segmento, e a leitura do relatório de 2026 ajuda a entender por quê.
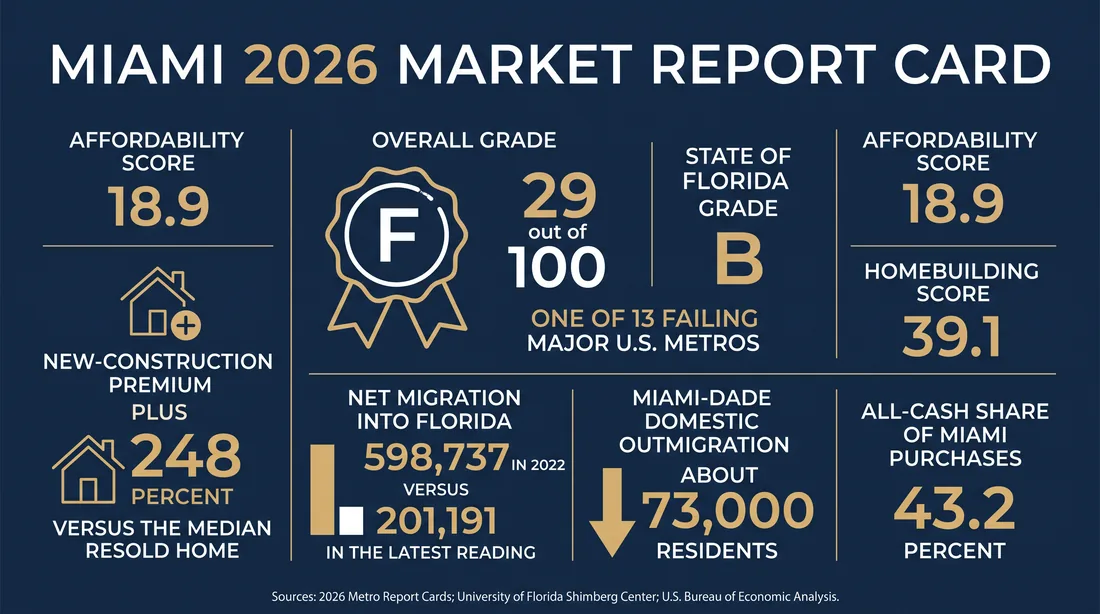
O “boletim” de 2026 atribuiu à região metropolitana de Miami uma nota geral de 29 em 100. Acessibilidade marcou 18,9, e construção residencial, 39,1. Enquanto a Flórida como estado recebeu nota B, Miami foi uma das grandes metrópoles com nota F — a única “reprovada” dentro de um estado que “passou”. No preço, Miami lidera as 100 maiores áreas no “prêmio” de obra nova: o típico imóvel novo custa 248% acima do preço mediano de um usado. Um trabalhador com renda mediana anual por volta de US$ 74.274 gastaria quase 47% dessa renda no pagamento mensal de um imóvel mediano de cerca de US$ 507.237. É nesse pano de fundo que a sua estratégia de compra precisa ser calibrada.
Dois fluxos, um mercado: quem entra e quem sai
A migração interna para a Flórida arrefeceu para cerca de 201.191 pessoas no último ano medido (em torno de 551 por dia), bem abaixo do pico recente. No detalhe, o condado de Miami-Dade perdeu quase 73 mil moradores líquidos para outros condados e estados. Nova York segue sendo o principal “alimentador” de interessados de fora, mas sua fatia no tráfego online não local para Miami caiu para algo perto de 11% neste outono, bem abaixo do pico de 2023.
Ao mesmo tempo, o topo do mercado se manteve ativo: o volume de transações de luxo no Sul da Flórida atingiu recorde no primeiro semestre de 2026, e 43,2% das compras em Miami foram à vista. Para quem compra com financiamento, isso significa competir com propostas que não dependem de avaliação, não têm risco de aprovação de crédito e podem encurtar prazos.
Também é preciso considerar o custo de vida: morar em Miami custa hoje cerca de 14,1% acima da média dos EUA. Não é o fator principal, mas ajuda a explicar a saída de parte da classe média e as exigências de renda para sustentar um imóvel.
Por que um boom de obras não alivia os preços
A nota 39,1 em construção residencial não significa que a oferta nova resolva a conta. Desenvolvedores estão entregando quase exclusivamente em faixas de preço elevadas. Terreno caro, construção, seguros, financiamento e licenças encareceram, tornando projetos de entrada inviáveis. Por isso, mesmo com canteiros ativos, o “prêmio” sobre o usado é recorde: o imóvel novo típico vale 248% do preço do usado mediano. Isso direciona a nova oferta a um público que já chega capitalizado.
O descompasso aparece na régua da acessibilidade: com 18,9 de nota, a renda mediana local não alcança o pagamento mensal de um imóvel mediano sem comprometer quase metade do orçamento. É assim que uma cidade pode ter gruas no horizonte e, ainda assim, pouca “folga” para quem depende de salário local.
Abaixo, um infográfico (em inglês) resume as tensões entre oferta nova, preços e acessibilidade no mercado de 2026.
Como isso afeta o comprador brasileiro
Se o objetivo é morar, investir para renda de longo prazo ou ter uma casa de temporada, sua “competição” muda conforme o perfil do ativo. Em imóveis novos e prontos nas localizações mais disputadas (praia, waterfront, bairros com oferta limitada), o adversário típico é a compra à vista — comum entre quem chega de outros centros de alta renda. Em faixas mais medianas e em usados com despesas condominiais elevadas, há espaço maior para conversa, porque parte da demanda local se retraiu.
Para quem vem do Brasil, a comparação mental com capitais brasileiras ajuda: a dinâmica lembra bairros onde a renda local “não fecha” e a liquidez vem de compradores com renda de fora. Isso tende a premiar produto bem posicionado e pronto para uso, e a pressionar ativos com custo recorrente alto.
Condo, HOA e reformas pós-Surfside: o que muda na planilha
Condo é o “apartamento em condomínio” no modelo americano: você possui a unidade e compartilha áreas comuns e responsabilidades. A gestão e as despesas ficam a cargo da HOA (Homeowners Association), a associação de moradores. Após o caso Surfside, passaram a ser obrigatórias inspeções estruturais periódicas e reservas plenamente capitalizadas em edifícios mais antigos. O efeito prático foi aumento de taxa de condomínio e de seguro, e, em alguns casos, cobranças extraordinárias (special assessments) para obras e reforço de caixa.
Isso pesa na análise de viabilidade. Avalie: saldo e política do fundo de reserva, histórico de manutenções, projeções de despesas, renovações obrigatórias e a política de seguro do condomínio. Em casas (single-family), não há “condo” no mesmo formato, mas pode haver HOA com regras e mensalidades — em geral menores, porém ainda relevantes no orçamento.
Financiado vs. à vista: tática de proposta em um mercado com 43,2% cash
Em segmentos com muita compra à vista, a proposta financiada precisa reduzir incertezas. Algumas práticas comuns nos EUA:
– Carta de pré-aprovação robusta de um banco local, não apenas pré-qualificação.
– Sinal (earnest money) mais alto e prazos de contingência mais curtos quando compatível com seu conforto de risco.
– Clareza sobre avaliação (appraisal). Em mercados disputados, alguns compradores aceitam cobrir diferença limitada caso a avaliação venha abaixo; isso exige caixa e prudência.
– Fechamento rápido é um diferencial. Coordene com o banco antes de ofertar para prometer apenas o que é viável.
Evite prometer o impossível. O vendedor experiente reconhece um cronograma factível e valoriza a confiabilidade tanto quanto o preço.
Residência, homestead exemption e property tax: impacto no custo anual
Property tax é o imposto anual sobre a propriedade, calculado sobre um valor tributável. Quem usa o imóvel como residência principal e se torna residente na Flórida pode solicitar a homestead exemption, que reduz a base tributável e limita o aumento anual (mecanismo conhecido como Save Our Homes cap). Isso ajuda na previsibilidade do imposto ao longo do tempo. Quem não é residente ou usa o imóvel como segunda casa/para aluguel não tem os mesmos benefícios.
Para brasileiros, a distinção entre residir de fato com status local versus manter-se como não residente influencia apenas o cálculo tributário do imóvel — não se confunde com visto ou imigração. Em qualquer cenário, é recomendável planejar o fluxo de caixa considerando o property tax integral sem depender de reduções eventuais.
Closing costs, seguros e manutenção: custo total de posse
Closing costs são os custos de fechamento da compra. Incluem, conforme o caso: seguro de título (title insurance), custas de registro, taxas de cartório/condado, honorários de escrow, possíveis taxas de corretagem do lado do comprador em lançamentos, taxa de aplicação da HOA/condo, vistorias (inspections) e, em financiamentos, custos do banco. Em Miami, é comum o vendedor pagar parte do seguro de título, mas isso varia por condado, negociação e tipo de imóvel.
Seguro patrimonial também difere por tipo: em condo, parte da estrutura é segurada pelo condomínio e o proprietário contrata a apólice da unidade (HO-6). Em casas, o seguro cobre a estrutura inteira e, se na zona, pode exigir cobertura contra vento e enchente separadas. Some ainda manutenção, utilidades e, se aplicável, mobiliário e gestão de aluguel.
Onde ainda há negociação (e onde é mais difícil)
- Espaço para negociar: unidades usadas em prédios mais antigos com taxas de condomínio e seguros elevados; estoques que retornaram ao mercado após reformas; localizações sem escassez estrutural de terreno.
- Mais “duro”: imóveis novos e prontos em waterfront, casas prontas em bairros muito líquidos, unidades chave na mão com vagas e vista disputadas.
A chave é segmentar corretamente seu alvo e precificar não só o preço de compra, mas o custo mensal completo. No mercado imobiliário Miami 2026, comprar bem começa por saber com quem você compete em cada nicho.
Perguntas frequentes
Qual a diferença entre condo e casa com HOA?
Condo tem estrutura condominial completa, áreas comuns e reservas obrigatórias; a taxa cobre serviços amplos. Casa com HOA pode ter regras e taxa, mas geralmente menos serviços e custos.
Estrangeiro pode financiar nos EUA?
Sim, há bancos que financiam não residentes, com condições próprias, documentação adicional e, em geral, entrada maior. A aprovação, prazos e taxas variam por instituição e perfil.
O que é homestead exemption?
É um benefício para residência principal que reduz a base do property tax e limita aumentos anuais. Não se aplica a quem não reside no imóvel como principal.
O que são closing costs?
São custos de fechamento: seguro de título, registros, escrow, vistorias, taxas da HOA/condo e, em financiamentos, custos do banco. Variam por imóvel e negociação.
Conclusão: como transformar contexto em critério
As “duas migrações” explicam por que Miami pode exibir obras e liquidez no alto padrão enquanto a acessibilidade geral piora. Para o comprador brasileiro, a vantagem vem de escolher o segmento certo, ler os custos recorrentes (condo/HOA, seguros, property tax) e formular propostas que reduzam incerteza frente ao competidor à vista. No mercado imobiliário Miami 2026, informação granular e preparação de caixa valem tanto quanto endereço. Para discutir objetivos, bairros e tática de compra com um especialista local, Fale com a Faccin Investments