

Miami enfrenta en 2026 una realidad doble: la ciudad atrae capital y compradores patrimoniales mientras, al mismo tiempo, pierde residentes cuyo plan de vida depende del salario local. Entender estas “dos migraciones” es clave para decidir cómo, dónde y con qué táctica comprar vivienda en el mercado inmobiliario Miami 2026.
Dos flujos a la vez: salida de salarios, llegada de capital
Hoy conviven dos historias. Por un lado, familias y profesionales que ya no pueden cuadrar vivienda, seguros y transporte con su ingreso local. Por el otro, compradores con alto patrimonio —muchos de América Latina y del noreste de Estados Unidos— que eligen Miami para planificación familiar, protección de activos y diversificación internacional.
Esta dualidad explica por qué se perciben señales opuestas: hay más inventario en ciertos segmentos y, a la vez, récord de actividad en lujo; más anuncios activos en algunos barrios y, al mismo tiempo, cierres inmediatos cuando aparece un producto escaso y bien ubicado. En la práctica, la competencia del día a día la definen los compradores que sí pueden ejecutar rápido, muchas veces sin financiamiento.
Qué dice el informe de 2026 y por qué importa
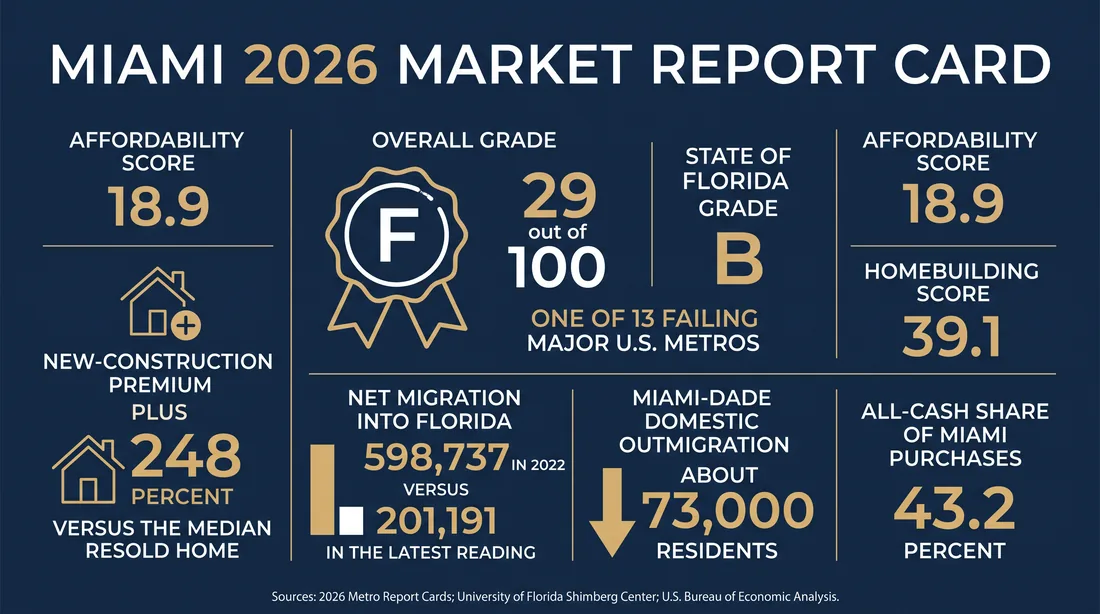
El informe de 2026 asignó a Miami una calificación general de 29 sobre 100. Dentro de ese total, la asequibilidad obtuvo 18,9 y la actividad de construcción 39,1. Miami fue una de las 13 grandes áreas metropolitanas con nota reprobatoria, mientras que Florida como estado alcanzó una B. El dato no se reduce a un ránking: sintetiza tensiones reales que verás al salir a comprar.
La relación ingreso-vivienda es una de ellas. Un perceptor medio con unos 74.274 dólares al año destina cerca del 47% a la cuota de un hogar medio de aproximadamente 507.237 dólares. Eso empuja a parte de la demanda local hacia la periferia o fuera del condado y reduce la base de compradores dependientes de salario en los barrios céntricos.
Otro punto es la obra nueva. Entre las 100 mayores áreas de EE. UU., Miami lidera la “prima” de la construcción nueva: el producto a estrenar se comercializa, de forma típica, un 248% por encima del precio mediano de reventa. Esta brecha refleja costos de tierra, seguros, financiamiento y permisos que hacen inviable construir a precios más bajos, por lo que el nuevo suministro no alivia la asequibilidad.
También cuenta el costo de vida: hoy se ubica un 14,1% por encima del promedio nacional. No es el motor principal del mercado, pero sí un factor adicional que incide en la viabilidad del presupuesto familiar.
La migración que se frena: quien depende del salario local
El flujo doméstico hacia Florida sigue positivo, pero se moderó a 201.191 personas en la última lectura anual, cerca de 551 por día, frente a 598.737 en 2022 (1.640 por día). En el extremo opuesto, Miami-Dade registró salida neta doméstica cercana a 73.000 personas hacia otros condados y estados, coherente con la presión de costos en la vida cotidiana y vivienda.
Las búsquedas no locales desde Nueva York —históricamente el principal alimentador— siguen liderando, pero representaron alrededor de 11% del tráfico online no local hacia Miami este otoño, cerca de dos tercios por debajo del pico de 2023. Todo esto significa que el comprador que necesita que el salario local “alcance” tiene más fricción para concretar el traslado.
La migración que se acelera: capital y operaciones en efectivo
En paralelo, el alto patrimonio continúa entrando. El volumen de transacciones de lujo en el sur de Florida alcanzó un máximo histórico en la primera mitad de 2026. Y el 43,2% de las compras en Miami se cerró al contado. Para un comprador financiado, este dato es central: con tanta oferta “cash”, el vendedor valora certeza y velocidad de cierre por encima de casi cualquier otro atributo.
Además, las reformas posteriores a Surfside —inspecciones estructurales obligatorias y reservas plenamente financiadas en edificios antiguos— elevaron expensas y seguros, desplazando a parte de la clase media de ciertos condominios, mientras que los compradores patrimoniales pudieron absorber esos costos o reorientarse hacia casas unifamiliares y nuevos desarrollos.
Tu competencia real y cómo posicionarte
- Si compras con hipoteca, compites con liquidez. Para ganar, estructura una oferta limpia: carta de preaprobación sólida, depósito de seriedad mayor al promedio y cronograma de inspecciones y contingencias acotado, cuando tu asesor y tu evaluación de riesgos lo permitan.
- Considera un diferencial frente a la tasación: en segmentos líquidos, una brecha de tasación puede ocurrir; planifica tu capacidad de cubrir parte de esa diferencia si se presenta.
- Agilidad operativa: estar listo con documentación actualizada, tasa bloqueada y un equipo (agente, prestamista, inspector) disponible acorta tiempos y reduce incertidumbre para el vendedor.
- Flexibilidad en términos: permitir una ocupación posterior al cierre o ajustar fechas a la mudanza del vendedor puede pesar tanto como precio en decisiones competitivas.
Por qué un boom de oferta convive con problemas de precios
La aparente contradicción entre más grúas y menor asequibilidad se explica por la composición del inventario. Los desarrolladores están entregando casi exclusivamente en rangos altos porque los costos de tierra, construcción, seguros, financiamiento y permisos vuelven inviables los tickets intermedios y bajos. El resultado es un stock nuevo con prima de 248% sobre la mediana de reventa que no “baja” los precios del resto del mercado.
Para el comprador, esto implica analizar con lupa la relación valor/uso: en obra nueva, pondera ubicaciones, calidad constructiva, garantías y costos mensuales; en reventa, observa la salud financiera de la asociación, trabajos estructurales pendientes y el costo total de propiedad.
Dónde aún puede haber margen de negociación
- Reventa de condominios en edificios más antiguos que ya ajustaron expensas y seguros: algunos vendedores priorizan certidumbre y plazos por sobre precio tope.
- Townhouses e inventario tierra adentro con mayor sustitución: cuando hay más comparables activos, la negociación es más técnica y depende de condiciones y mantenimiento.
- Preconstrucción en etapas intermedias: en ciertos casos, es posible negociar upgrades o términos de pago más cómodos, más que precio. Evalúa cronogramas, garantías y solidez del promotor.
- Propiedades con historias de mercado largas: revisar por qué no se vendieron (condición, precio, restricciones de arrendamiento) y ajustar tu oferta a esas realidades.
Nada de esto implica descuentos generalizados; sí, espacios puntuales donde los términos correctos alinean intereses.
Dónde encaja la familia que planifica mudanza en el mercado inmobiliario Miami 2026
Para familias que miran Miami por educación, redes y calidad de vida, el análisis es integral. Define primero el uso: vivienda primaria, pied-à-terre o segunda residencia. A partir de allí, mapea escuelas, tiempos de traslado, seguros y reglas de cada condominio o comunidad. En algunos submercados, la operación en efectivo domina; en otros, una oferta financiada bien estructurada compite con éxito porque aporta claridad y plazos firmes.
Preguntas frecuentes
¿Qué implica que 43,2% de las compras sean en efectivo para mi oferta con hipoteca?
El vendedor prioriza certeza y velocidad. Fortalece tu propuesta con preaprobación verificable, mayor depósito, plazos cortos de inspección y contingencias acotadas. Coordina de antemano la tasación y la disponibilidad de tu equipo.
¿Cómo impactan las reformas posteriores a Surfside en mi costo total?
Edificios más antiguos pueden tener expensas y seguros más altos por inspecciones y reservas obligatorias. Solicita estados financieros de la asociación, reportes de ingeniería y cronogramas de obras para estimar el costo total de propiedad.
¿Hay ventaja en comprar obra nueva frente a reventa?
Depende del objetivo. Obra nueva ofrece garantías y amenidades, pero la prima ronda 248% sobre la mediana de reventa. En reventa, puedes acceder a ubicaciones consolidadas con costos mensuales distintos. Compara costo total, plazos y uso previsto.
¿Sigue habiendo interés desde el noreste de EE. UU.?
Sí, aunque el flujo se moderó. La competencia visible proviene tanto de ese corredor como de compradores internacionales patrimoniales. En segmentos deseados, la preparación y la ejecución pesan más que el origen del comprador.
Próximos pasos en el mercado inmobiliario Miami 2026
Las “dos migraciones” ordenan el tablero: menos demanda dependiente del salario local en algunos barrios y más capital dispuesto a cerrar rápido en segmentos de alta calidad. Para comprar con criterio, combina lectura fina del submercado, realismo sobre la asequibilidad y una estrategia de oferta alineada con la competencia real.
Si estás evaluando Miami por planificación familiar, protección patrimonial o diversificación, un mapeo de barrios, reglas de condominios, costos totales y dinámica de oferta/competencia te permitirá actuar con precisión en el mercado inmobiliario Miami 2026. Para un plan hecho a tu medida, con foco en tus objetivos y tiempos, Contacta a Faccin Investments