

Em 3 de novembro de 2026, os eleitores da Flórida decidirão a Emenda 3. Se aprovada por pelo menos 60% dos votos, ela aumentará a homestead exemption — a isenção de valor para residência permanente — para impostos não escolares, de 51.411 dólares atualmente para 150.000 dólares em 2027 e 250.000 dólares em 2028, com atualização anual pela inflação a partir daí. A vigência prevista é 1º de janeiro de 2027.
Para quem planeja morar, investir ou comprar imóvel em Miami, é essencial separar três conceitos que costumam se confundir: homestead exemption, Save Our Homes (o teto anual de aumento de avaliação em imóveis com homestead) e o teto de avaliação para imóveis sem homestead (non-homestead). A Emenda 3 toca cada um de forma diferente — e inclui um “relógio de residência” que pode limitar a isenção para novos residentes pelos primeiros cinco anos.
Homestead, avaliação e “caps”: o básico sem jargão
-
Homestead exemption: isenção aplicada ao valor de mercado da sua residência permanente na Flórida. Ela reduz a base sobre a qual o imposto predial (property tax) é calculado. A proposta da Emenda 3 aumenta essa isenção para impostos municipais, do condado e distritais não escolares, mas não altera a porção aplicada aos impostos do distrito escolar (school district), que mantém a isenção existente de 25.000 dólares.
-
Save Our Homes (SOH): um teto anual sobre quanto a avaliação (assessed value) de um imóvel com homestead pode subir a cada ano. É separado da homestead exemption. Mesmo que o mercado suba muito, o SOH limita o quanto a base de cálculo cresce ano a ano.
-
Non-homestead cap: teto anual para aumento de avaliação em imóveis que não têm homestead (segundas residências, investimentos, aluguéis). A Emenda 3 reduz esse teto de 10% para 5% ao ano.
No Brasil, “condomínio” costuma significar o edifício e a taxa mensal. Em Miami, “condo” é a propriedade por unidade, e a sua associação (HOA — homeowners association) administra áreas comuns, orçamento e reservas. O imposto predial é cobrado pelo condado e distritos, não pela HOA, mas afeta diretamente o custo de manter o imóvel.
O que a Emenda 3 propõe — e o que não muda
Se a Emenda 3 for aprovada:
– A homestead exemption para impostos não escolares sobe para 150.000 dólares em 2027 e 250.000 em 2028, com correção anual pela inflação depois disso.
– A parte escolar do imposto predial mantém a isenção existente de 25.000 dólares (sem aumento).
– O teto anual de aumento de avaliação para imóveis sem homestead (non-homestead) cai de 10% para 5%.
– Condados e municípios passam a ter, na Constituição estadual, uma destinação restrita para a arrecadação do imposto predial: segurança pública, educação e escolas, infraestrutura, recursos naturais, serviço da dívida de títulos, benefícios de aposentadoria de funcionários, e operações e administração.
O que não muda:
– O mecanismo do Save Our Homes para imóveis com homestead segue separado da homestead exemption.
– Regras locais de cobrança, calendários de pagamento, isenções especiais e critérios de elegibilidade continuam sujeitos às leis e práticas vigentes.
Uma pesquisa recente com eleitores prováveis indicou 55% favoráveis, 26% contrários e 19% indecisos, com margem de erro ao redor de 4 pontos percentuais. Estimativas independentes projetam impacto relevante nas receitas locais nos primeiros dois anos, o que gera debate sobre o nível de serviços públicos. O resultado final depende do voto de 60%.
O relógio de residência: 31 de dezembro de 2026 e os cinco primeiros anos
A proposta inclui um ponto pouco comentado e crucial: quem não mantinha residência permanente na Flórida em 31 de dezembro de 2026 teria direito apenas a uma homestead exemption de 50.000 dólares nos primeiros cinco anos em que se qualificar como residente proprietário. A partir do quinto ano de isenção, esse novo residente passaria a ter direito ao valor integral então vigente. O próprio resumo da cédula eleitoral ressalta que isso vale “na medida permitida pela Constituição dos EUA”.
Há uma questão constitucional relevante: em 1982, a Suprema Corte da Flórida derrubou uma espera semelhante para um aumento de homestead, entendendo que o Estado não pode impor tributação diferente com base apenas no tempo de residência permanente. Ou seja, ainda que aprovada, essa regra do “relógio” pode ser alvo de contestação judicial.
Para brasileiros que planejam mudar a residência para Miami, o recado é prático: a elegibilidade ao homestead depende de estabelecer residência permanente na Flórida, algo distinto de possuir um imóvel. Abrange sinais documentais de que aquela é a sua casa principal. A decisão de quando e como estabelecer residência deve ser tomada com orientação de profissionais qualificados, não apenas com a compra do imóvel.
Se você pretende morar na Flórida: pontos para verificar
-
Residência permanente: homestead é para a sua moradia principal, não para casa de temporada. Comprovar residência envolve rotinas e documentos do dia a dia na Flórida. Avalie com um contador ou advogado especializado o momento adequado de estabelecer residência fiscal, sobretudo se mantém rendas no Brasil.
-
Aplicação ao homestead: a isenção não é automática. Proprietários elegíveis fazem a solicitação junto ao property appraiser local dentro do prazo anual. A aprovação vale a partir do ano fiscal seguinte.
-
Save Our Homes: uma vez concedido o homestead, o teto anual de avaliação para esse imóvel passa a operar, protegendo o crescimento da base ao longo do tempo. Isso é independente do valor da isenção.
-
Closing costs: no fechamento da compra (closing), despesas como seguro título, registros e rateio proporcional do imposto predial do ano entram na conta. O rateio considera o calendário fiscal local e pode variar conforme a data do closing.
-
Condomínio e HOA: entenda o orçamento, as reservas e a política de reajuste de taxas. Mesmo não sendo imposto, a taxa de condomínio pesa no custo mensal. Para “condos” ou “townhomes”, a HOA administra a coletividade; para casas (single-family), pode haver HOA de bairro.
Se você é investidor ou terá segunda residência
Imóveis sem homestead (segundas residências, propriedades de investimento e locações) não recebem a homestead exemption. O ponto direto da Emenda 3 para esse grupo é a redução do teto anual de aumento de avaliação de 10% para 5%. Em mercados dinâmicos como Miami-Dade e Broward, isso influencia o ritmo de crescimento da base tributável ano a ano.
Para investidores brasileiros, vale atenção a:
– Estrutura de titularidade: pessoa física, LLC ou trust têm implicações diferentes. Avalie com seu contador e advogado nos EUA.
– Aluguel de curta temporada: regras de cidade/condado e da HOA podem restringir. Isso não muda com a Emenda 3, mas afeta fluxo e custo.
– Planejamento de caixa: property tax é cobrado anualmente; alguns financiamentos utilizam conta escrow para recolher mensalmente. A Emenda 3, se aprovada, pode alterar a base de cálculo ao longo do tempo, mas não elimina obrigações.
Comparações e cronograma: como ler as mudanças
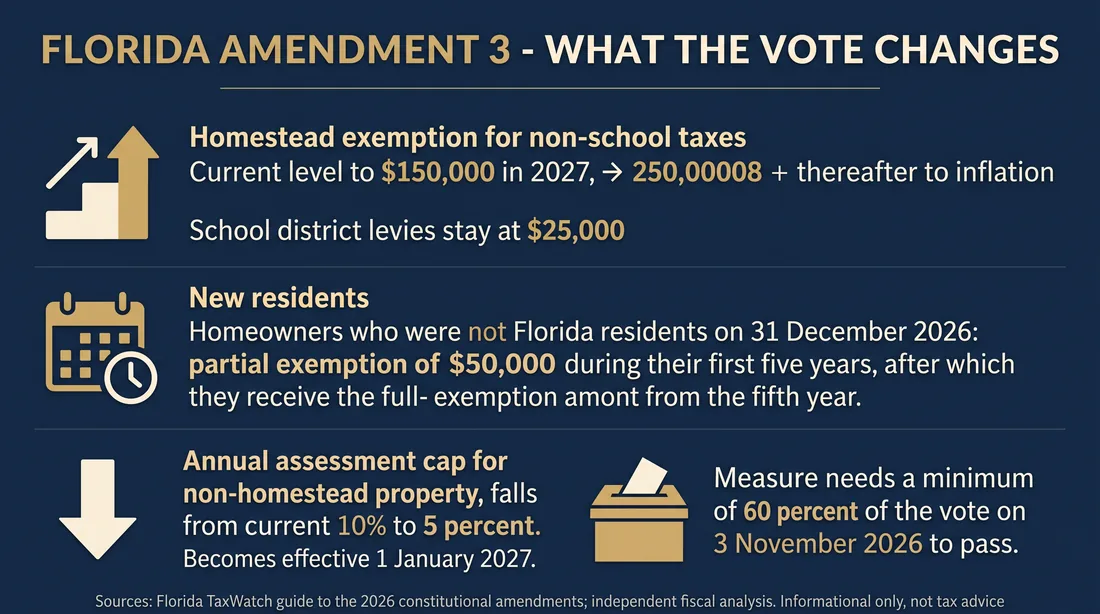
- Linha do tempo proposta: vigência em 1º/01/2027; homestead exemption sobe para 150.000 dólares em 2027 e 250.000 em 2028; depois, ajustes anuais pela inflação.
- Regra para novos residentes: se não havia residência permanente em 31/12/2026, a isenção inicial seria de 50.000 dólares por até cinco anos de qualificação, com direito ao valor integral a partir do quinto ano, sujeito a questionamentos constitucionais.
- Parte escolar: permanece com isenção existente de 25.000 dólares, sem aumento.
- Non-homestead: teto de aumento de avaliação cai de 10% para 5%.
O infográfico a seguir (em inglês) resume a diferença entre isenção, tetos e o relógio de residência para quem chega após 31/12/2026.
O que observar no seu condomínio (condo) e na HOA
-
Orçamento e reservas: entenda como a associação planeja obras, seguros e fundos de reserva. Mudanças em arrecadação pública podem refletir em serviços municipais (segurança, infraestrutura), afetando o entorno e a necessidade de adaptações do condomínio.
-
Taxa versus imposto: a HOA não cobra imposto predial, mas a dinâmica de seguros, manutenção e conformidade regulatória pode pressionar a taxa condominial — um componente relevante do custo de segundas residências e investimentos.
-
Regras de locação e uso: verifique restrições de curto prazo, pets, reformas. O perfil de ocupação impacta seguros e despesas de áreas comuns, que andam em paralelo ao imposto predial.
Residência x não residência: não confunda com status migratório
Residência para fins de homestead é um conceito estadual ligado à sua moradia principal e intenções de domicílio, não ao seu visto. É possível ser proprietário sem ser residente para homestead. O inverso também é verdadeiro: possuir o imóvel não garante homestead sem a qualificação de residência permanente. Decisões sobre residência fiscal devem ser analisadas com profissionais habilitados, considerando Brasil e EUA.
Perguntas frequentes
A Emenda 3 já vale para quem compra em 2026?
Não. A proposta, se aprovada, começa a valer em 1º de janeiro de 2027. Compras em 2026 seguem as regras atuais, inclusive prazos de solicitação de homestead para o ano fiscal seguinte.
Quem chega à Flórida em 2027 perde a homestead?
Não perde; pela proposta, teria uma homestead exemption de 50.000 dólares nos primeiros cinco anos de qualificação, passando ao valor integral depois. Essa regra pode ser objeto de discussão judicial.
A redução do teto de 10% para 5% afeta meu imóvel de aluguel?
Sim, se aprovada, reduz o teto anual de aumento de avaliação para imóveis sem homestead, que incluem aluguéis e segundas residências.
A escola do meu bairro perde recursos com a Emenda 3?
A parte do imposto predial destinada a distritos escolares mantém a isenção existente de 25.000 dólares. A proposta também restringe constitucionalmente como condados e cidades podem usar o imposto predial.
Conclusão e próximos passos
A Emenda 3 Flórida, se aprovada, amplia a homestead exemption para impostos não escolares, reduz o teto de avaliação de imóveis sem homestead e cria um relógio de residência que pode limitar a isenção integral para quem ainda não é residente permanente em 31/12/2026. Para quem pretende morar, o ponto-chave é diferenciar homestead, Save Our Homes e caps de non-homestead — e planejar a residência com orientação técnica. Para investidores e segundas residências, a atenção recai sobre o novo teto de 5% e o orçamento de condomínio/HOA.
Cada situação tem nuances. Antes de definir residência, estruturar a compra ou projetar custos, consulte contador e advogado qualificados nos EUA e alinhe expectativas sobre imposto predial, closing costs e regras locais. Para entender como essas variáveis se aplicam a bairros e produtos específicos de Miami e Sul da Flórida, Fale com a Faccin Investments