

Para familias de Sudamérica que planifican una base en Miami con criterios de protección patrimonial y diversificación internacional, 2026 trae una decisión con impacto directo en el costo anual de mantener una vivienda o una inversión en Florida. El 3 de noviembre se vota la Enmienda 3 Florida. Según el resultado, podrían cambiar la exención homestead sobre el impuesto predial, los topes de aumento de avalúo y, sobre todo, el “reloj” de residencia que define quién accede a la exención completa y quién no durante los primeros años.
Qué se vota y desde cuándo aplicaría
La Enmienda 3 Florida propone aumentar la exención homestead para todos los impuestos no escolares desde los actuales 51,411 dólares hasta 150,000 dólares en 2027 y 250,000 dólares en 2028, con ajustes anuales por inflación a partir de entonces. No altera los gravámenes distritales escolares, que mantienen una exención de 25,000 dólares. Entraría en vigor el 1 de enero de 2027 si la aprueban al menos 60% de los electores.
Además, reduce el tope anual de incremento del avalúo para propiedades que no califican como homestead (segundas residencias, inversiones y rentas) del 10% al 5%. Y obliga a condados y municipalidades a destinar el impuesto predial exclusivamente a seguridad pública, educación y escuelas, infraestructura, recursos naturales, servicio de deuda, beneficios de retiro de empleados y operaciones y administración.
Si se aprueba: efectos para un propietario residente
Para quien establece y mantiene su residencia permanente en Florida, la exención homestead reduce el valor sujeto a impuesto predial de gravámenes no escolares. Con la Enmienda 3 Florida aprobada, la exención subiría por etapas (150,000 dólares en 2027 y 250,000 en 2028, con inflación después). Reiteración clave: las tasas escolares conservan un tope separado de 25,000 dólares.
El punto menos comentado es decisivo: el reloj de residencia. Según el texto, quien no haya mantenido residencia permanente en Florida al 31 de diciembre de 2026 solo recibiría 50,000 dólares de exención homestead durante los primeros cinco años desde que empiece a recibir la exención como propietario residente, y recién sería elegible al monto completo a partir del quinto año. El resumen de la papeleta añade “en la medida permitida por la Constitución de EE. UU.”.
Ese matiz abre una interrogante constitucional: un precedente de 1982 del máximo tribunal estatal invalidó un período de espera similar para una exención aumentada, señalando que el estado no puede imponer impuestos distintos a ciudadanos únicamente por la duración de su residencia permanente. Si el nuevo reloj de cinco años enfrenta impugnaciones, podrían darse ajustes interpretativos o litigios. El análisis y la estrategia de residencia deben ser guiados por profesionales calificados.
Si no se aprueba: qué permanece igual
Si la Enmienda 3 Florida no alcanza el 60%, se mantienen las reglas actuales: la exención homestead continuaría en los niveles vigentes (51,411 dólares para gravámenes no escolares; 25,000 dólares para escolares), el tope de avalúo para propiedades no-homestead seguiría en 10% anual y no existiría el nuevo reloj de cinco años vinculado a la fecha 31 de diciembre de 2026.
En cualquier escenario, es crucial no confundir tres elementos distintos del sistema tributario inmobiliario de Florida: la exención homestead, el tope de avalúo de homestead conocido como Save Our Homes, y el tope de avalúo para no-homestead. Son figuras separadas, con efectos y requisitos distintos.
Exención homestead vs. topes de avalúo: separar piezas evita errores
- Exención homestead: para la residencia permanente del propietario. Reduce el valor sujeto a impuesto predial de la porción no escolar. Requiere que la vivienda sea su residencia permanente y cumplir con la solicitud y calendario local.
- Save Our Homes (tope de avalúo de homestead): limita cuánto puede aumentar año a año el valor tasado de una vivienda con homestead. Es una protección distinta de la exención y se activa cuando la propiedad tiene estatus homestead continuo.
- Tope no-homestead: aplica a propiedades que no son residencia permanente del propietario (segundas viviendas, inversiones, alquileres). Hoy es 10% anual y, de aprobarse la Enmienda 3, bajaría a 5%.
Entender qué pieza aplica a su caso evita cálculos erróneos de impuesto predial y sorpresas en presupuestos familiares o de inversión.
Inversor no residente: qué cambia y qué verificar
Para quien compra en Miami o el sur de Florida como segunda residencia, inversión o renta y no califica a homestead, la pieza relevante es el tope no-homestead. Con la Enmienda 3 Florida aprobada, el límite de incremento anual del avalúo pasaría de 10% a 5%. Esto no es una exención; es un freno a la velocidad a la que podría aumentar el valor tasado año a año.
También interesa el nuevo uso restringido del impuesto predial a rubros específicos (seguridad pública, educación y escuelas, infraestructura, recursos naturales, deuda, retiro de empleados y administración). Aunque no es un beneficio directo para el propietario, enmarca cómo los gobiernos locales financian servicios.
Como inversor, conviene revisar la clasificación de la propiedad, el historial de avalúo y la proyección de tasas locales. Las encuestas recientes muestran apoyo superior al 50% pero por debajo del umbral requerido, y estimaciones independientes calculan impactos relevantes para presupuestos locales en los primeros dos años. Estos datos orientan escenarios, no decisiones por sí solos.
El reloj de residencia: 31 de diciembre de 2026 sin alarmismo
La fecha 31 de diciembre de 2026 es un corte técnico propuesto para definir quién accede a la exención homestead completa de inmediato y quién solo a 50,000 dólares durante los primeros cinco años. “Mantener residencia permanente” es un estatus jurídico-tributario, no se confunde con comprar una propiedad. Abarca factores documentales y de hecho que deben evaluarse caso por caso.
Si la Enmienda 3 Florida se aprueba, la planificación de residencia requerirá verificar elegibilidad, fechas de mudanza efectiva, pruebas de domicilio y el momento en que se solicita y concede la exención. El agregado “en la medida permitida por la Constitución de EE. UU.” y el antecedente de 1982 hacen recomendable un acompañamiento profesional para interpretar riesgos y posibles cambios.
Nada de esto debe forzarse por urgencias artificiales. La decisión de establecer residencia en Florida tiene implicaciones familiares, patrimoniales y de cumplimiento normativo en más de una jurisdicción, y no debe basarse únicamente en el impuesto predial ni en la compra de un inmueble.
Datos y escenarios en breve
- Umbral de aprobación: 60%.
- Fechas clave: voto el 3 de noviembre de 2026; entrada en vigor el 1 de enero de 2027 si pasa.
- Exención homestead no escolar: de 51,411 dólares a 150,000 en 2027 y 250,000 en 2028; luego inflación.
- Gravámenes escolares: mantienen exención de 25,000 dólares.
- Reloj de residencia: si no se mantenía residencia permanente al 31/12/2026, exención de 50,000 dólares por cinco años; plena a partir del quinto año, sujeto a la Constitución de EE. UU.
- Tope no-homestead: bajaría de 10% a 5% anual.
- Financiamiento local: estimaciones apuntan a impactos presupuestarios significativos en los primeros dos años; se mencionan posibles ajustes en servicios a nivel local si caen ingresos.
- Tendencia de opinión: apoyo mayoritario pero con indecisos relevantes.
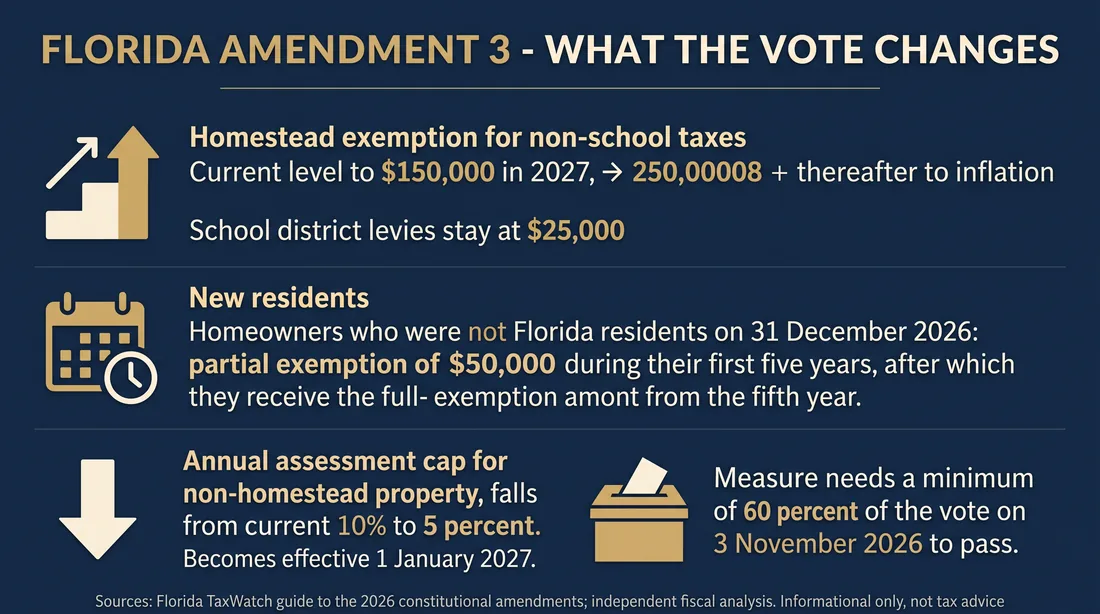
El siguiente material resume montos, fechas y topes. El infográfico está en inglés para todas las versiones de idioma.
Qué revisar antes de comprar o mudarse
- Elegibilidad homestead: verifique si la vivienda será su residencia permanente, el calendario de solicitud y los requisitos del tasador local.
- Clasificación de la propiedad: confirme si será homestead o no-homestead y cómo eso afecta el avalúo y las tasas aplicables.
- Composición del impuesto: distinga entre gravámenes escolares y no escolares, porque la exención aumentada propuesta no aplica a los escolares.
- Proyecciones de avalúo: evalúe escenarios con y sin Enmienda 3 Florida para presupuestar el costo anual de tenencia.
- Asesoría profesional: la residencia fiscal y los efectos en su país de origen requieren orientación legal, tributaria y contable especializada. Este texto es informativo y no constituye asesoría.
Preguntas frecuentes
¿La Enmienda 3 Florida cambia el impuesto escolar?
No. Las tasas escolares mantienen una exención de 25,000 dólares. El aumento de la exención homestead se aplicaría a los gravámenes no escolares.
¿Qué pasa si compro una casa pero no soy residente permanente?
La compra no otorga homestead. Si no califica como residencia permanente, su propiedad entra en la categoría no-homestead, con el tope de avalúo que corresponda según el resultado de la Enmienda 3.
¿Cómo funciona el período de cinco años para nuevos residentes?
Si no mantenía residencia permanente al 31/12/2026 y la enmienda se aprueba, recibiría 50,000 dólares de exención durante los primeros cinco años de tener homestead y recién accedería al monto completo a partir del quinto año, sujeto a límites constitucionales.
¿El Save Our Homes es lo mismo que la exención homestead?
No. La exención reduce el valor gravable; el Save Our Homes limita el aumento anual del avalúo de una vivienda con estatus homestead. Son mecanismos distintos.
Cierre
Miami seguirá siendo un polo para planificar vida familiar, proteger activos y diversificar internacionalmente. La Enmienda 3 Florida, de aprobarse, reordenaría cómo se calcula el impuesto predial para residentes y no residentes y agrega un reloj de residencia con implicancias prácticas. La decisión de establecer residencia debe analizarse en conjunto con asesores legales, tributarios y contables de su confianza. En Faccin Investments podemos ayudarle a mapear escenarios inmobiliarios concretos y a coordinar con profesionales calificados. Contacta a Faccin Investments