

Comprar um apartamento na planta em Miami é decidir sobre um imóvel futuro, não apenas escolher planta, vista ou área comum. A pergunta é se a obra poderá chegar a um edifício concluído, aprovado e entregue em prazo e custos compreensíveis. Brickell concentra grande parte da nova oferta de pré-construção de Miami e recebe forte demanda latino-americana. Este caso ensina por que o risco de entrega merece análise própria. Este é conteúdo educacional, não aconselhamento jurídico, tributário ou de investimento; cada caso depende do contrato e dos fatos atuais.
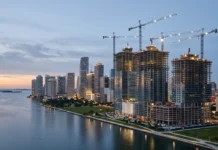
O caso envolve duas torres parcialmente construídas, 791 unidades e valor superior a US$ 2 bilhões quando concluídas. O novo credor ajuizou foreclosure alegando falta de pagamento de um empréstimo vencido em janeiro de 2025; a incorporadora respondeu e contesta a conduta do credor. Há também uma disputa separada entre a incorporadora e um investidor, com alegações dos dois lados. Reportagens descrevem possível recuperação com novo parceiro e financiamento acima de US$ 1 bilhão, incluindo C-PACE, mas a transação não havia fechado quando reportada.
Esses fatos não preveem o desfecho. Um prédio pode subir enquanto financiamento, aprovações, contratos de construção e data de entrega permanecem incertos; uma ação também não prova que o contrato do comprador falhará. O objetivo é confirmar os fatos que afetam a conclusão e entender como o contrato distribui as consequências.
Um episódio separado mostra o risco operacional. Em 14 de setembro de 2026, uma perfuratriz caiu em um canteiro de destaque em Brickell, ferindo quatro pessoas. O trabalho foi interrompido e havia ordem de paralisação do condado enquanto a agência federal investigava. Isso ilustra risco de cronograma e canteiro, não uma conclusão financeira sobre todo Brickell ou sobre compradores de outro projeto.
Comece pela incorporadora, não pelo material de vendas
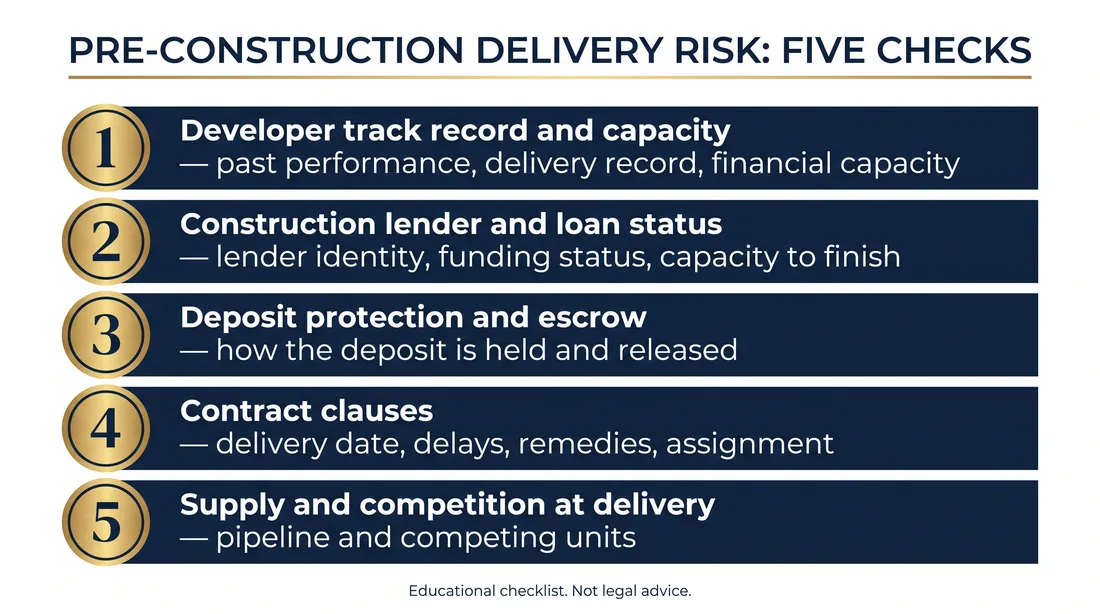
Analise empreendimentos concluídos, histórico real de entrega, parceiros de construção e experiência em escala semelhante. Pergunte se prazos mudaram, como foram comunicados e se a entidade contratante tem patrimônio relevante ou depende de um grupo. Material de vendas não substitui evidência de capacidade atual.
A capacidade financeira merece uma pasta própria. Solicite orçamento, financiamento da construção, capital próprio exigido, estágio atual e quem cobre custos adicionais. Compare o plano de recursos e despesas com o trabalho restante. A finalidade não é prever valorização ou retorno, mas entender se a conclusão e o fechamento parecem financiáveis nos fatos atuais.
Por que o credor da construção importa
A identidade e a situação do credor importam porque um credor garantido pode afetar controle, recursos e cronograma. O vencimento é a data em que a dívida deve ser paga ou resolvida segundo os documentos. Se não for cumprido, podem surgir negociação, extensão, reestruturação, execução ou litígio. Isso não cancela automaticamente o contrato nem garante a conclusão.
Pergunte se o empréstimo está em dia, prorrogado, refinanciado, em default ou sujeito a reserva de direitos, e peça documentos. Verifique como os depósitos se relacionam com o financiamento, se o credor reconhece proteções e o que ocorreria com uma mudança de controle. A resposta depende do contrato, da jurisdição, da caução e das garantias.
Depósito, caução e cláusulas do contrato
O depósito costuma ser regido pelo contrato e pela caução, mas estar em escrow não substitui a leitura. Confirme quem guarda os valores, condições de liberação, usos permitidos, notificações e o que ocorre se a compra terminar, atrasar ou for transferida. Verifique se alguma parcela pode ser liberada durante a obra e peça confirmação escrita de cada pagamento.
Leia data de entrega estimada, atrasos permitidos, remédios, cessão, escalada de preço e estimativas da associação. A data pode admitir extensões; a cláusula de atraso pode cobrir fatos fora do controle do vendedor, conforme redação e aviso. Remédios podem ser limitados ou desiguais. A cessão pode restringir revenda. A escalada muda o custo. Confronte a taxa de condomínio com serviços, reservas, seguros e possíveis cobranças extraordinárias.
A comparação abaixo ajuda a organizar as perguntas:
| Situação | O que pode significar | O que o comprador deve verificar |
|---|---|---|
| Atrasada | A obra ou a entrega está além da estimativa | Novo cronograma, extensões contratuais, avisos e recursos para terminar o trabalho |
| Financeiramente pressionada | Pode haver pressão sobre recursos, custos ou liquidez | Orçamento atual, posição do credor, capital próprio, obrigações em aberto e plano de continuidade |
| Formalmente em default | Há alegação de violação de uma obrigação contratual ou financeira | Notificação relevante, prazo para corrigir, medida de execução e efeito no contrato do comprador |
As categorias podem se sobrepor, mas não são sinônimas. Um atraso pode vir de aprovação ou canteiro sem ser inadimplemento formal. Um empreendimento pode sofrer pressão financeira antes de ação pública. Um default pode ser contestado, corrigido, reestruturado ou resolvido de formas diferentes. Foreclosure trata das partes do financiamento; o efeito sobre o comprador depende dos documentos e da lei.
Desconto de lançamento não é análise de risco
O desconto de lançamento é visível; o risco de entrega pode envolver tempo, capital comprometido, mudanças de especificação, orçamento futuro da associação e espera. Se não compensa risco ainda não precificado, não é necessariamente oportunidade. Compare o compromisso total: depósitos, financiamento, fechamento, impostos, taxa de condomínio e flexibilidade perdida.
Documentos e profissionais
Solicite contrato e anexos, instruções de caução, aditivos, materiais de divulgação, atualizações de obra e entrega, orçamento da associação e declarações escritas sobre financiamento ou situação do empreendimento. Peça estrutura societária, licenças, aprovações e informações da construtora. Guarde registro datado das informações.
Um advogado imobiliário da Flórida deve analisar contrato e consequências de atraso, default, foreclosure, cessão e liberação do depósito. Um contador ou profissional tributário trata da situação fiscal. Um profissional financeiro examina financiamento e capacidade de carregamento; um profissional de construção avalia avanço, escopo restante e cronograma. As funções são diferentes e não se substituem.
FAQ: risco de entrega na pré-construção
Uma ação de foreclosure cancela automaticamente meu contrato?
Não. A ação trata de uma disputa de financiamento, e seu efeito sobre o contrato depende do contrato de compra, da caução, das notificações e da lei aplicável. Os documentos e os fatos atuais precisam de análise específica.
Uma torre parcialmente construída é sempre mais segura?
O avanço visível pode reduzir parte da incerteza física, mas não responde se financiamento, aprovações, direitos do credor e obrigações de entrega estão seguros. Progresso é um dado, não uma conclusão.
O que devo perguntar sobre o vencimento do empréstimo?
Pergunte se a dívida foi paga, prorrogada ou refinanciada, se há alegação de default, se começou alguma medida de execução e como uma mudança de controle afetaria a obra e a proteção dos compradores.
A caução garante que receberei o apartamento?
A caução pode esclarecer a guarda e as condições de liberação do depósito, mas não garante a conclusão da obra. Leia as instruções de caução junto com o contrato de compra.
Próximo passo com disciplina
Trate cada compra de pré-construção em Miami como uma análise de documentos e de situação, não como uma previsão. Reconfirme os fatos atuais antes de assinar e antes de cada pagamento relevante, e peça aos profissionais adequados que revisem as questões contratuais, financeiras, fiscais e construtivas. Para organizar essa análise, Fale com a Faccin Investments.