

Um apartamento em Miami pode reunir estilo de vida, liquidez e acesso a um mercado global. Em 2026, o comprador mais forte analisa a saúde financeira e operacional do prédio com a mesma atenção dada à vista e à planta.
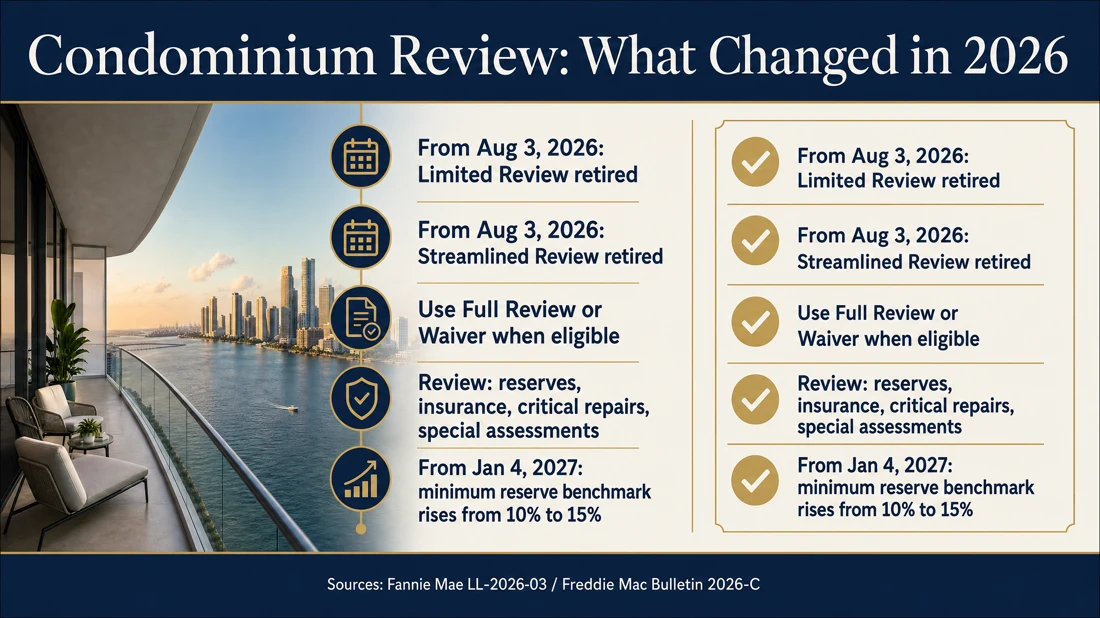
Em 3 de agosto de 2026, a Fannie Mae aposentou o Limited Review para projetos de condomínio, e a Freddie Mac aposentou o Streamlined Review. Conforme o financiamento e o projeto, a análise passa a seguir Full Review ou Waiver quando elegível. A mudança não é motivo para evitar condomínios. É motivo para começar a due diligence mais cedo, principalmente para estrangeiros comparando lançamentos, prédios novos e apartamentos de revenda.
Mesmo para quem compra à vista, as regras de financiamento importam porque ajudam a indicar quais documentos e condições do prédio podem ser analisados por futuros compradores que dependam de financiamento. Para quem pretende financiar, o efeito pode ser mais direto: elegibilidade do projeto, reservas, seguro, reparos críticos e cobranças extraordinárias (special assessments) podem afetar o caminho e o prazo do crédito.
O que mudou — e o que não mudou
Os boletins de 2026 não criaram um teste único para todos os condomínios. Eles alteraram caminhos de revisão e reforçaram a importância das informações do projeto. A atualização da Fannie Mae também prevê aumento da referência mínima de reservas de 10% para 15% em determinadas Full Reviews a partir de 4 de janeiro de 2027. A Freddie Mac anunciou alteração paralela no processo Streamlined Review.
O que não mudou é a necessidade de entender o prédio real. Não se deve presumir que uma torre nova é automaticamente simples, que um prédio estabelecido é automaticamente problemático, ou que a decisão da instituição financeira substitui análise jurídica, de inspeção e de documentos da associação.
Lançamentos imobiliários exigem uma camada própria de perguntas
Um lançamento pode ser interessante por oferecer cronograma, sistemas novos e oportunidade de escolher entre as unidades iniciais. Mas é uma compra orientada por contrato. Cronograma de depósitos, linguagem de entrega estimada, alterações permitidas, regras de cessão, projeções da associação, restrições de aluguel e obrigações de fechamento devem ser avaliados antes que a reserva vire compromisso.
A MIAMI REALTORS informou participação expressiva de compradores internacionais em projetos de construção nova, lançamentos e conversões de edifícios para apartamentos no Sul da Flórida. A própria entidade observa que a construção nova não é totalmente capturada pelos dados tradicionais de MLS. Por isso, o comprador deve avaliar projeto, incorporadora, localização e concorrência prevista para a entrega por meio de documentos e comparáveis, não apenas pelo ritmo da sala de vendas.
O infográfico resume os marcos regulatórios e os pontos práticos de análise. É conteúdo educativo, não decisão da instituição financeira nem aconselhamento para projeto específico.
Por que isso importa em um mercado de apartamentos mais favorável ao comprador
O estoque de apartamentos em condomínios em Miami-Dade chegou a 12,3 meses de oferta em junho de 2026, segundo a MIAMI REALTORS. Mais inventário pode ampliar a escolha, mas também facilita comparar prédios parecidos na aparência e muito diferentes depois do fechamento. Taxa de condomínio, seguro, reservas, reparos programados e governança são parte do ativo.
Para o brasileiro ou outro estrangeiro, a pergunta deve ser ampla: qual é o custo total de propriedade? Qual é a política de aluguel? Quais documentos já estão disponíveis? O objetivo é uso, renda, mudança futura ou combinação? O que um comprador futuro ou uma instituição financeira pode precisar revisar em uma revenda?
Uma sequência de análise documental que vale seguir
Comece pelo objetivo de uso. Defina se a prioridade é estilo de vida, aluguel, mudança futura ou combinação.
Peça documentos cedo. Orçamento, seguro, reservas, atas, histórico de reparos, assessments e regras de locação devem ser analisados com profissionais adequados.
Separe a unidade do projeto. Uma vista excelente não elimina questões do condomínio; um bom projeto também não torna toda unidade igualmente líquida.
Teste o cronograma. Em um lançamento ou compra na planta, alinhe depósitos e fechamento ao seu capital, câmbio e planejamento familiar.
Fale com a Faccin antes de reservar um apartamento em Miami
A Faccin Investments ajuda compradores estrangeiros a comparar oportunidades de apartamentos e condomínios em Miami considerando localização, qualidade do projeto, custos, contrato e liquidez futura. Fale com a Faccin Miami antes de reservar uma unidade ou basear a decisão em uma premissa de financiamento.
Nota editorial: este conteúdo é informativo e não substitui orientação jurídica, tributária, de crédito, seguro ou investimento. A elegibilidade depende do comprador, da unidade, do projeto, do lender e das regras vigentes.
Fontes: Fannie Mae — Lender Letter LL-2026-03; Freddie Mac — Bulletin 2026-C; MIAMI REALTORS — junho de 2026; MIAMI REALTORS — outlook 2026–2027.