

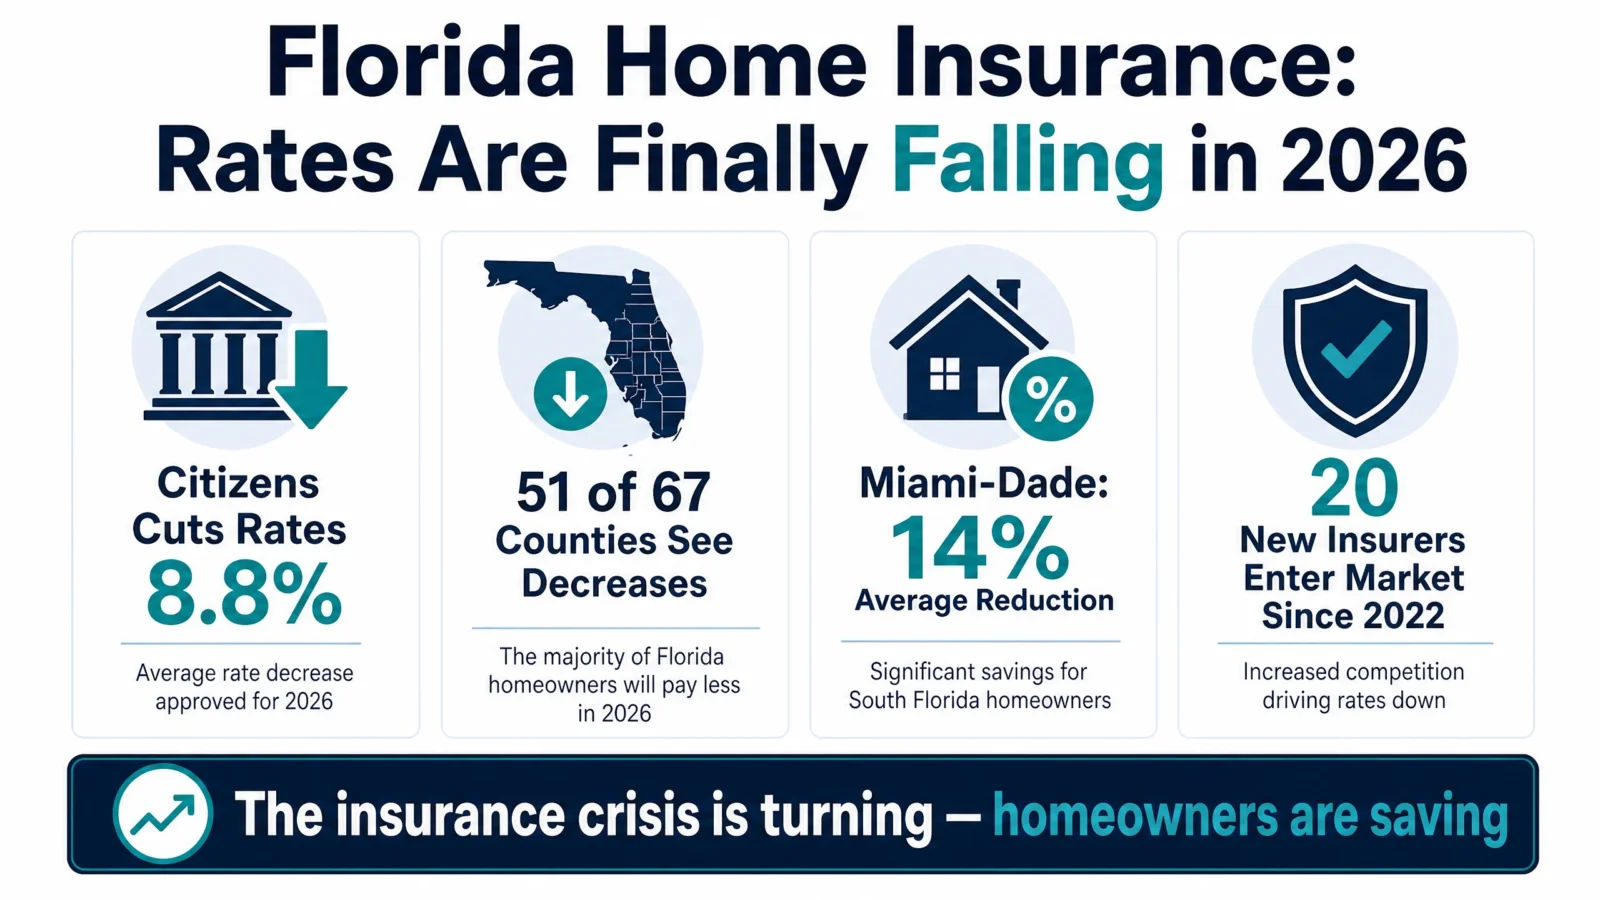
Después de años de primas en espiral e inestabilidad del mercado, el panorama de seguros de hogar de Florida finalmente muestra señales de recuperación significativa. En 2026, los propietarios de viviendas en todo el estado están viendo reducciones sustanciales de tasas — lideradas por un recorte del 8.8% estatal aprobado para Citizens Property Insurance, la aseguradora de último recurso del estado, y reducciones confirmadas en 51 de los 67 condados de Florida.
Para inversionistas internacionales y compradores potenciales que evalúan bienes raíces en el Sur de Florida, este cambio representa una alteración fundamental en el cálculo de inversión que ha pesado sobre el mercado durante casi una década.
La Escala de la Reducción
Citizens Property Insurance — que asegura a más de 1.8 millones de propietarios de Florida que no pudieron encontrar cobertura en el mercado privado — aprobó una reducción promedio del 8.8% estatal para 2026. Esto marca la mayor reducción en la historia de 24 años de la empresa, desde su fundación en 2002. El recorte refleja una posición financiera drásticamente mejorada, impulsada por fuertes retornos de inversión, precios de reaseguro favorables y una temporada de huracanes en 2025 que no produjo ningún landfall directo en Florida.
Más allá de Citizens, el mercado más amplio está siguiendo el mismo camino. Según la Oficina de Regulación de Seguros de Florida, 51 de los 67 condados del estado experimentaron reducciones de tasas en 2026. En el condado de Miami-Dade específicamente, los propietarios están viendo reducciones promedio de aproximadamente 14% — una mejora sustancial que impacta directamente los costos operativos de propiedades residenciales en la región.
Qué Impulsó el Cambio
La recuperación es el resultado de varios factores convergentes que comenzaron con la histórica legislación de reforma de seguros de Florida en 2022:
Reforma legal redujo litigios: Las reformas de 2022 eliminaron disposiciones de honorarios de abogados unilaterales que alimentaban una epidemia de demandas de seguros frívolas. El número de demandas de seguros de propiedad ha disminuido significativamente desde la reforma, eliminando un importante motor de costos de la base de gastos de las aseguradoras.
Nuevas entradas al mercado aumentaron la competencia: Desde 2022, aproximadamente 20 nuevas aseguradoras han entrado al mercado de Florida, expandiendo la capacidad e impulsando precios competitivos. Este influjo de capital alteró fundamentalmente la dinámica de oferta y demanda que previamente permitía a las aseguradoras existentes subir tasas con impunidad.
Costos de reaseguro se estabilizaron: Los precios globales de reaseguro — que se habían disparado después de temporadas consecutivas de huracanes devastadoras — se moderaron a medida que el modelado de catástrofes mejoró y el capital regresó al mercado. Costos de reaseguro más bajos se traducen directamente en primas menores para los asegurados.
Patrones climáticos favorables: La temporada de huracanes de 2025, que no tuvo ningún landfall directo en Florida, permitió a las aseguradoras construir capital excedente y demostrar mejor rentabilidad de suscripción a los reguladores.
Lo Que Esto Significa para Inversionistas Inmobiliarios
El declive del costo de seguros tiene implicaciones directas y significativas para los retornos de inversión inmobiliaria en el Sur de Florida. Históricamente, el aumento de las primas de seguro era el mayor obstáculo para el rendimiento operativo neto de propiedades residenciales — a menudo añadiendo $2,000 a $6,000+ anualmente a los costos de propiedad para casas unifamiliares y condos típicos.
Con las tasas ahora cayendo, los inversionistas pueden modelar flujos de caja más favorables. Una reducción del 14% en los costos de seguro para una propiedad en Miami-Dade podría representar $500 a $1,500+ en ahorro anual — mejorando los rendimientos netos y fortaleciendo el caso para la adquisición. Para propiedades financiadas con hipotecas, costos de seguro más bajos también mejoran los ratios de cobertura del servicio de la deuda, potencialmente permitiendo préstamos más grandes.
La tendencia también respalda los valores de las propiedades. A medida que los costos de carga disminuyen, el precio máximo que inversionistas y propietarios-ocupantes están dispuestos a pagar aumenta, todo lo demás siendo igual. Esta dinámica proporciona soporte subyacente para el mercado inmobiliario residencial de Miami en un momento en que otras presiones de costos (impuestos a la propiedad, cuotas de HOA) continúan subiendo.
Datos por Condado: Dónde las Tasas Están Cayendo Más
Las reducciones de tasas varían significativamente por condado, reflejando perfiles de riesgo locales e historiales de siniestros:
Miami-Dade: Reducción promedio de aproximadamente 14% para propietarios. Prima anual promedio actual: $6,045.
Broward: Prima anual promedio: $6,290, con reducciones confirmadas para 2026.
Palm Beach: Prima anual promedio: $6,614, con alivio de tasas aprobado.
Es importante notar que, aunque las tasas están cayendo, los propietarios de Florida siguen pagando significativamente más que el promedio nacional. La exposición única del estado al riesgo de huracanes significa que los niveles absolutos de prima permanecerán elevados comparados con mercados del interior. Sin embargo, la dirección del cambio — de subiendo a cayendo — representa un punto de inflexión significativo.
Implicaciones Estratégicas para Compradores
Para compradores internacionales e inversionistas, el cambio en la tendencia de seguros ofrece varias consideraciones estratégicas:
Timing: Las propiedades compradas en 2026 asegurarán costos de seguro más bajos desde el primer día. Los compradores que esperaron a que las tasas de seguro se estabilizaran ahora tienen evidencia concreta de que el mercado ha cambiado.
Poder de negociación: Los vendedores que han experimentado ahorros de seguro pueden estar más motivados para transaccionar, y los compradores pueden usar reducciones recientes de primas como datos de soporte en negociaciones.
Modelado de ROI: Al evaluar adquisiciones potenciales, los inversionistas deben ahora modelar costos de seguro basados en las tendencias actuales de caída, en lugar de suposiciones históricas de escalada. Esto altera favorablemente el cálculo del valor presente neto.
La Perspectiva de Faccin
En Faccin Investments, hemos asesorado a clientes a través de todo el ciclo de crisis de seguros — desde los picos de primas de 2021-2023 hasta la estabilización de 2024-2025 y ahora las reducciones de 2026. Nuestra orientación siempre ha sido basada en datos: cuando los costos de seguro subían, lo factorizábamos en nuestras recomendaciones de inversión; ahora que están cayendo, actualizamos nuestros modelos en consecuencia.
La recuperación del seguro elimina una de las barreras más significativas para la inversión inmobiliaria en el Sur de Florida. Combinada con los fuertes fundamentos económicos de Miami, el atractivo internacional y la oferta limitada, el panorama de seguros en mejora hace de 2026 una ventana cada vez más atractiva para la adquisición estratégica.
Datos clave: Recorte de tasa Citizens: 8.8% estatal (mayor en 24 años) | 51 de 67 condados viendo reducciones | Miami-Dade: ~14% de reducción promedio | 20 nuevas aseguradoras entraron al mercado desde 2022 | Reforma legal post-2022 redujo demandas | Cero landfalls directos de huracanes en Florida en 2025.
¿Listo para explorar bienes raíces en el Sur de Florida con suposiciones de costos actualizadas? Contacte a Faccin Investments para un análisis de mercado actual que refleje la nueva realidad de seguros.