

El panorama de financiamiento de condominios en EE.UU. acaba de experimentar el cambio regulatorio más significativo en más de una década. A partir del 3 de agosto de 2026, Fannie Mae y Freddie Mac eliminaron las opciones de Limited Review y Streamlined Review para proyectos de condominios, requiriendo que todas las compras financiadas pasen por un proceso de Full Review. Este cambio tiene implicaciones profundas para compradores, vendedores e inversionistas en Miami y el Sur de Florida.
Qué Cambió — y Por Qué Importa
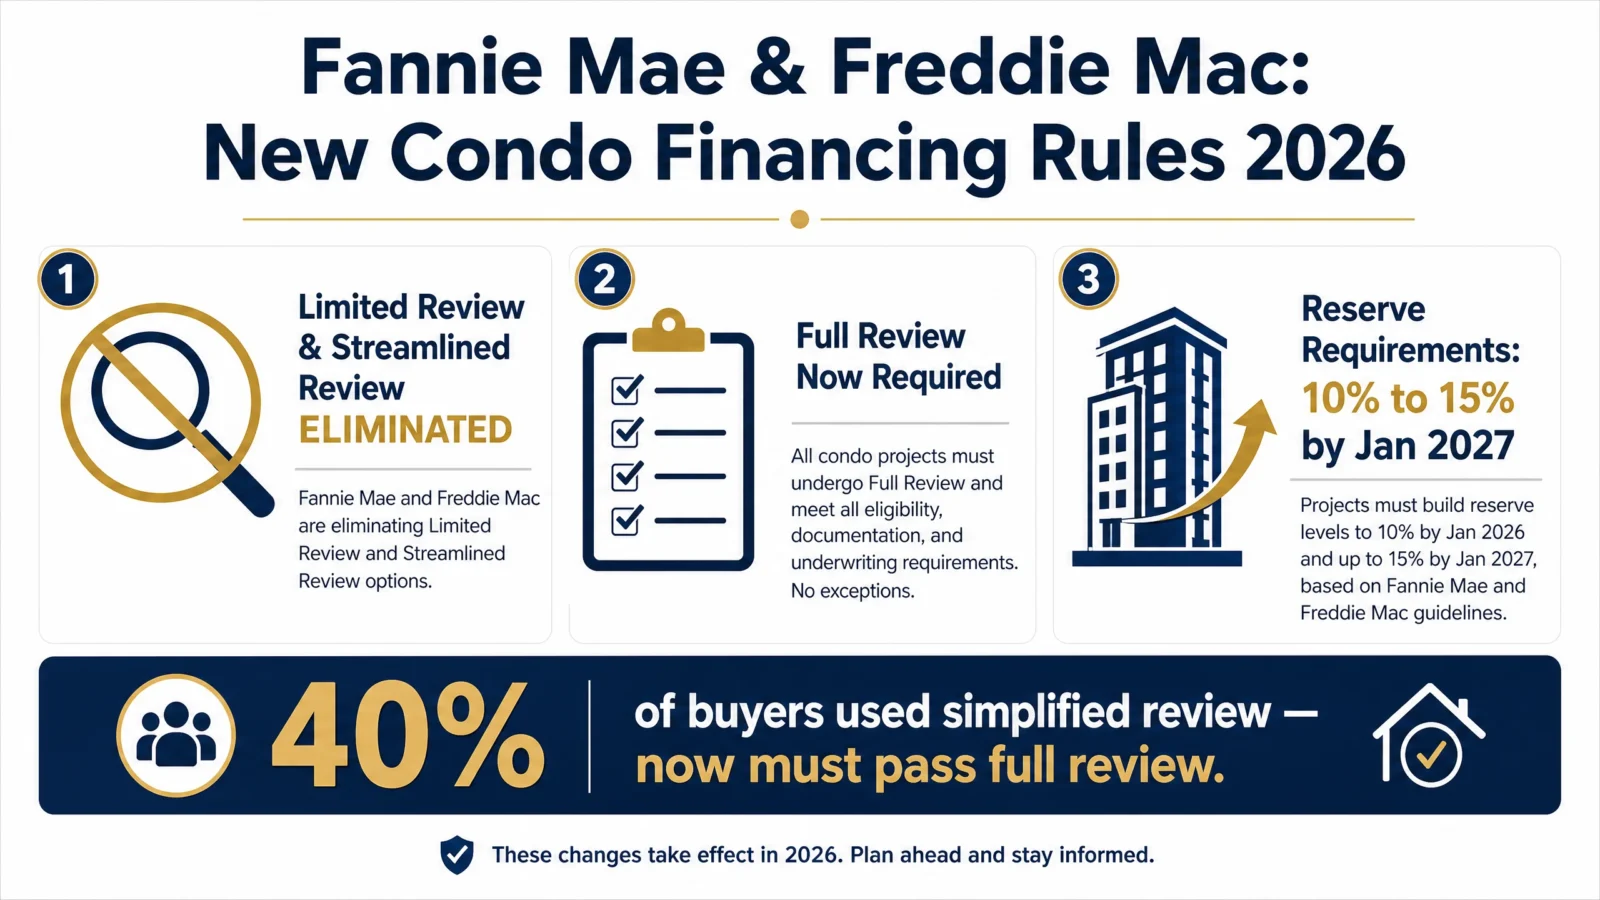
Durante años, la Limited Review (Fannie Mae) y la Streamlined Review (Freddie Mac) permitieron a los compradores financiar la compra de condominios con una supervisión mínima de la salud financiera del edificio. Estos procesos simplificados cubrían aproximadamente el 40% de todas las compras de condos con financiamiento convencional. Bajo las nuevas reglas, todo proyecto de condominio debe pasar por una Full Review integral que evalúa las finanzas de la asociación, los fondos de reserva, la cobertura de seguros y los planes de mantenimiento estructural.
El cambio surge de las lecciones aprendidas tras el colapso de Surfside en 2021 y la subsiguiente Ley del Senado de Florida 4-D, que exigió inspecciones estructurales y estudios de reservas para todos los edificios de condominios. Ahora, los gigantes federales de hipotecas han alineado sus estándares de suscripción con estos requisitos de seguridad.
Los Requisitos de Reservas Están Aumentando
El cambio más impactante para las asociaciones de condominios es el cronograma de los requisitos de fondos de reserva. Para el 1 de enero de 2027, los proyectos de condominios deben demostrar reservas iguales a al menos el 15% de su presupuesto anual — por encima del umbral anterior del 10%. El «método de financiamiento baseline», que permitía a los edificios operar con reservas cercanas a cero, ya no será aceptado.
Para los compradores, esto significa que las asociaciones de condominios que han descuidado sus fondos de reserva enfrentarán dificultades crecientes para obtener aprobación de financiamiento. Los edificios que fallen en la Full Review pueden ser negados por completo para hipotecas convencionales, obligando a los compradores a buscar préstamos de portafolio costosos o pagar en efectivo.
Lo Que Esto Significa para Compradores de Miami
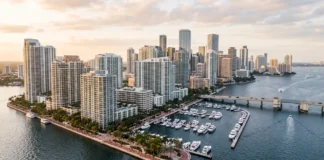
El mercado de condominios de Miami está posicionado de manera única para sentir este cambio. La ciudad tiene una de las mayores concentraciones de vida en condominios en Estados Unidos, con miles de edificios que van desde construcciones anteriores a 1980 hasta torres nuevas.
Para compradores en efectivo, el cambio representa una ventaja competitiva significativa. Sin contingencias de financiamiento, las compras en efectivo cierran más rápido y no conllevan riesgo de negación a nivel de edificio. En un mercado donde más del 50% de las transacciones de lujo ya son en efectivo, este cambio regulatorio incentiva aún más las estrategias all-cash.
Cómo Navegar las Nuevas Reglas
Ya sea que compre un condo en Brickell, Downtown Miami o Sunny Isles, esto es lo que debe considerar en el panorama post-2026:
Para compradores con financiamiento: Solicite los documentos financieros de la asociación, el estudio de reservas y los certificados de seguro antes de hacer una oferta. Los edificios con reservas fuertes e inspecciones estructurales recientes pasarán la Full Review rápidamente. Los edificios con mantenimiento diferido o reservas insuficientes pueden no calificar.
Para propietarios e inversionistas: Asegúrese de que la asociación de su edificio está financiando proactivamente las reservas. Los edificios que fallen en la Full Review pierden todo el pool de compradores con financiamiento convencional, lo que puede suprimir los valores de las propiedades.
Para compradores en efectivo: Ahora tiene aún mayor poder de negociación. Los vendedores en edificios con finanzas débiles necesitarán cada vez más compradores en efectivo para cerrar transacciones.
Datos clave: Limited/Streamlined Review eliminada el 3 de agosto de 2026 | Full Review ahora requerida para todas las compras financiadas | Reservas subiendo de 10% a 15% para enero 2027 | ~40% de las compras financiadas de condo usaban revisión simplificada.
La Perspectiva de Faccin
En Faccin Investments, hemos estado asesorando a clientes sobre las implicaciones de la reforma de condominios de Florida desde 2021. La eliminación de la revisión simplificada de financiamiento añade otra capa de due diligence a cada compra de condominio. Nuestro equipo evalúa la salud financiera de cada edificio, la adecuación de las reservas y el cumplimiento estructural antes de recomendar cualquier propiedad a nuestros clientes.
¿Listo para explorar el mercado de condominios de Miami con confianza? Contacte a Faccin Investments para orientación experta sobre cómo navegar el nuevo panorama de financiamiento.