

Obtener financiamiento inmobiliario en Miami como extranjero es más accesible de lo que muchos imaginan. Con las estrategias correctas, documentación adecuada y conocimiento de los programas disponibles, inversionistas internacionales pueden acceder a crédito competitivo para maximizar su poder de compra y optimizar retornos.
El financiamiento inmobiliario para extranjeros en Miami representa una oportunidad real y accesible para maximizar el poder de compra y optimizar retornos de inversión. Contrariamente a lo que muchos creen, existen programas específicos y bancos especializados que ofrecen condiciones competitivas para inversionistas internacionales.
Esta guía integral explora todas las opciones disponibles, desde bancos tradicionales americanos hasta instituciones internacionales, detallando requisitos, estrategias de aprobación y consejos prácticos para obtener las mejores condiciones. Con el conocimiento adecuado, podrá acceder a financiamiento que puede representar hasta el 70% del valor del inmueble, liberando capital para diversificación u otras inversiones.
Panorama del Financiamiento para Extranjeros
El mercado de financiamiento inmobiliario americano ha evolucionado significativamente para acomodar inversionistas internacionales, especialmente en mercados como Miami.
Evolución Histórica
Cambios regulatorios:
- Pre-2008: Acceso más liberal
- 2008-2015: Restricciones post-crisis
- 2015-presente: Reapertura gradual
- Tendencia actual: Programas especializados
Factores impulsores:
- Demanda internacional: Crecimiento constante
- Competencia bancaria: Búsqueda de nuevos mercados
- Regulación: Estabilización de las reglas
- Tecnología: Simplificación de procesos
Escenario Actual
Volumen de mercado:
- Participación extranjera: 15-20% de las compras en Miami
- Financiamiento: 40-50% de los compradores extranjeros
- Crecimiento: 8-12% al año
- Ticket promedio: US$ 800K – US$ 2M
Perfil de los tomadores:
- Latinoamericanos: 40% del mercado extranjero
- Europeos: 20% del mercado
- Canadienses: 15% del mercado
- Otros: 25% del mercado
Tipos de Programas Disponibles
Existen diferentes modalidades de financiamiento, cada una con características específicas y públicos objetivo distintos.
Foreign National Programs
Características generales:
- LTV: 50-70% del valor del inmueble
- Plazo: 15-30 años
- Amortización: Tabla Price o SAC
- Prepago: Generalmente sin penalidad
Requisitos básicos:
- Down payment: 30-50% del valor
- Ingresos: Comprobación internacional
- Crédito: Historial cuando disponible
- Reservas: 2-6 meses de pagos
Bank Statement Programs
Modalidad específica:
- Comprobación: Extractos bancarios (12-24 meses)
- Ingresos: Calculados sobre depósitos promedio
- Flexibilidad: Mayor para autónomos
- Documentación: Reducida
Ventajas:
- Simplicidad: Menos burocracia
- Rapidez: Aprobación más ágil
- Flexibilidad: Acepta ingresos variables
- Privacidad: Menor exposición fiscal
Asset-Based Lending
Características:
- Garantía: Basada en activos
- LTV: Hasta 75% en algunos casos
- Plazo: Generalmente más corto
- Tasas: Ligeramente superiores
Público objetivo:
- High net worth: Patrimonio elevado
- Empresarios: Ingresos complejos
- Inversionistas: Múltiples propiedades
- Jubilados: Ingresos de inversiones
Principales Bancos e Instituciones
El mercado ofrece diversas opciones, desde grandes bancos americanos hasta instituciones especializadas.
Bancos Americanos Tradicionales
Bank of America:
- Programa: International Client Program
- LTV: Hasta 70%
- Plazo: 15-30 años
- Diferencial: Relacionamiento global
- Requisitos: Patrimonio mínimo US$ 1M
Wells Fargo:
- Programa: Foreign National Lending
- LTV: Hasta 65%
- Plazo: 15-30 años
- Diferencial: Presencia nacional
- Requisitos: Ingresos comprobados
Chase Bank:
- Programa: International Private Client
- LTV: Hasta 70%
- Plazo: 15-30 años
- Diferencial: Servicios premium
- Requisitos: Relacionamiento bancario
Bancos Especializados
HSBC:
- Programa: International Banking
- LTV: Hasta 70%
- Plazo: 15-30 años
- Diferencial: Presencia global
- Requisitos: Cuenta en país de origen
Santander:
- Programa: International Mortgage
- LTV: Hasta 65%
- Plazo: 15-30 años
- Diferencial: Foco hispánico
- Requisitos: Relacionamiento regional
BBVA:
- Programa: Global Mortgage
- LTV: Hasta 65%
- Plazo: 15-30 años
- Diferencial: Atención en español
- Requisitos: Cliente BBVA internacional
Requisitos y Documentación
La documentación para financiamiento de extranjeros es más extensa que para residentes, pero perfectamente viable.
Documentos Personales
Identificación:
- Pasaporte: Válido y con visa americana
- ITIN: Individual Taxpayer Identification Number
- Comprobante de residencia: En el país de origen
- Estado civil: Certificado de matrimonio si aplicable
Documentación adicional:
- Curriculum vitae: Historial profesional
- Referencias: Personales y comerciales
- Carta de intención: Propósito de la inversión
- Seguro de vida: Cuando exigido
Documentos Financieros
Comprobación de ingresos:
- Declaración de impuestos: 2-3 años
- Extractos bancarios: 3-6 meses
- Comprobantes de salario: Si empleado
- Demostrativos empresariales: Si empresario
Comprobación de patrimonio:
- Extractos de inversiones: Acciones, fondos, etc.
- Avalúo de inmuebles: Propiedades existentes
- Demostrativos de negocios: Participaciones societarias
- Otros activos: Vehículos, obras de arte, etc.
Documentos del Inmueble
Documentación básica:
- Contrato de compra: Purchase agreement
- Avalúo: Appraisal report
- Inspección: Property inspection
- Seguro: Homeowner’s insurance
Documentos específicos:
- HOA documents: Para condominios
- Survey: Levantamiento topográfico
- Title report: Informe de título
- Flood certification: Certificado de inundación
Proceso de Aprobación
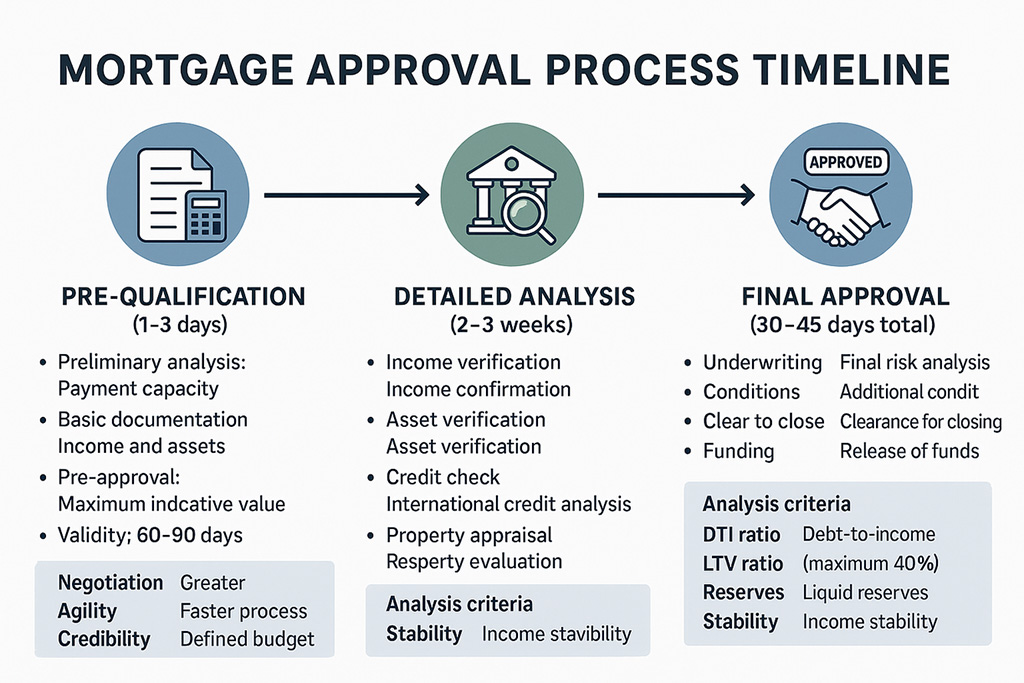
El proceso de aprobación sigue etapas específicas que pueden ser optimizadas con preparación adecuada.
Pre-Calificación
Etapa inicial:
- Análisis preliminar: Capacidad de pago
- Documentación básica: Ingresos y patrimonio
- Pre-aprobación: Valor máximo indicativo
- Validez: 60-90 días
Beneficios:
- Negociación: Mayor poder de negociación
- Agilidad: Proceso más rápido
- Credibilidad: Seriedad demostrada
- Planificación: Presupuesto definido
Análisis Detallado
Verificaciones profundas:
- Income verification: Confirmación de ingresos
- Asset verification: Verificación de patrimonio
- Credit check: Análisis de crédito internacional
- Property appraisal: Evaluación del inmueble
Criterios de análisis:
- DTI ratio: Debt-to-income (máximo 43%)
- LTV ratio: Loan-to-value (máximo 70%)
- Reserves: Reservas líquidas
- Stability: Estabilidad de ingresos
Aprobación Final
Etapas finales:
- Underwriting: Análisis final de riesgo
- Conditions: Condiciones adicionales
- Clear to close: Liberación para cierre
- Funding: Liberación de los recursos
Timeline típico:
- Pre-calificación: 1-3 días
- Documentación: 1-2 semanas
- Análisis: 2-3 semanas
- Aprobación: 30-45 días total
Tasas y Condiciones
Las condiciones de financiamiento varían conforme al banco, programa y perfil del cliente.
Estructura de Tasas
Tasa de interés:
- Rango típico: 6.5% – 9.5% al año
- Factores: Perfil de riesgo, LTV, plazo
- Tipo: Fija o variable
- Benchmark: Prime rate + spread
Tasas adicionales:
- Origination fee: 0.5% – 2% del préstamo
- Processing fee: US$ 500 – US$ 1,500
- Appraisal fee: US$ 400 – US$ 700
- Credit report: US$ 50 – US$ 100
Comparativo de Condiciones
Bancos americanos tradicionales:
- Tasa: 7.0% – 8.5%
- LTV: 60% – 70%
- Plazo: 15-30 años
- Fees: 1% – 2%
Bancos especializados:
- Tasa: 6.5% – 8.0%
- LTV: 65% – 70%
- Plazo: 15-30 años
- Fees: 0.5% – 1.5%
Bancos hispánicos:
- Tasa: 7.5% – 9.0%
- LTV: 50% – 65%
- Plazo: 15-30 años
- Fees: 1.5% – 2.5%
Estrategias de Optimización
Existen estrategias específicas para obtener mejores condiciones y aumentar chances de aprobación.
Preparación Financiera
Fortalecimiento del perfil:
- Down payment mayor: Reduce riesgo y mejora tasa
- Reservas amplias: 6+ meses de pagos
- Ingresos estables: Historial consistente
- Relacionamiento bancario: Cuenta corriente en EUA
Estructuración patrimonial:
- Concentración de activos: Facilita comprobación
- Liquidez adecuada: Recursos disponibles
- Diversificación: Múltiples fuentes de ingresos
- Documentación organizada: Facilita análisis
Elección del Banco
Criterios de selección:
- Especialización: Experiencia con extranjeros
- Condiciones: Tasas y términos competitivos
- Atención: Soporte en español
- Agilidad: Proceso eficiente
Estrategia multi-banco:
- Aplicación simultánea: 2-3 bancos
- Comparación: Mejores condiciones
- Negociación: Leverage entre ofertas
- Backup: Opciones alternativas
Timing y Mercado
Factores de timing:
- Ciclo de intereses: Tendencia de las tasas
- Estacionalidad: Demanda por crédito
- Regulación: Cambios en las reglas
- Economía: Escenario macroeconómico
Alternativas de Financiamiento
Además de los bancos tradicionales, existen otras opciones de financiamiento disponibles.
Private Lenders
Características:
- Flexibilidad: Criterios menos rígidos
- Agilidad: Aprobación más rápida
- Customización: Términos personalizados
- Costo: Tasas generalmente mayores
Tipos:
- Hard money lenders: Foco en garantía
- Portfolio lenders: Mantienen préstamos
- Bridge lenders: Financiamiento puente
- Alternative lenders: Criterios alternativos
Seller Financing
Modalidad específica:
- Vendedor como banco: Financia directamente
- Flexibilidad: Términos negociables
- Agilidad: Sin burocracia bancaria
- Riesgo: Análisis cuidadoso necesario
Estructuras típicas:
- Owner carry: Vendedor carga papel
- Lease option: Alquiler con opción de compra
- Contract for deed: Contrato de escritura
- Wrap-around: Financiamiento envolvente
Partnerships y Joint Ventures
Estructuras societarias:
- Asociación con americano: Facilita financiamiento
- Joint venture: División de riesgos
- LLC estructurada: Optimización fiscal
- Trust arrangements: Estructuras fiduciarias
Aspectos Fiscales
El financiamiento inmobiliario tiene importantes implicaciones fiscales que deben ser consideradas.
Deducibilidad de Intereses
Reglas americanas:
- Mortgage interest deduction: Deducción de intereses
- Limitaciones: Para no residentes
- Property tax: Deducción de impuestos
- Depreciation: Depreciación del inmueble
Planificación fiscal:
- Estructuración adecuada: LLC vs. persona física
- Tratados fiscales: Evitar doble tributación
- Timing: Optimización de deducciones
- Asesoría: Contador especializado
Impacto en País de Origen
Obligaciones internacionales:
- Declaración de bienes: Inmueble y financiamiento
- Impuestos sobre renta extranjera: Según país
- Ganancias de capital: En la venta
- Declaración de capitales: En el exterior
Gestión del Financiamiento
Después de la aprobación, la gestión adecuada del financiamiento es crucial para el éxito de la inversión.
Pagos y Administración
Estructura de pago:
- Cuenta americana: Para débito automático
- Remesas: Planificación cambiaria
- Reservas: Fondo para contingencias
- Seguros: Mantenimiento de coberturas
Monitoreo:
- Statements: Seguimiento mensual
- Escrow account: Impuestos y seguros
- Principal balance: Evolución del saldo
- Interest rates: Cambios en tasas variables
Refinanciamiento
Oportunidades:
- Mejores tasas: Reducción de costos
- Cash-out: Liberación de capital
- Cambio de términos: Ajuste de plazo
- Consolidación: Múltiples préstamos
Timing ideal:
- Caída de intereses: 1%+ de diferencia
- Mejora de perfil: Mayor patrimonio/ingresos
- Necesidad de capital: Nuevas inversiones
- Cambio de estrategia: Objetivos diferentes
Pago Anticipado
Consideraciones:
- Prepayment penalty: Penalidades
- Oportunidad: Costo vs. retorno
- Liquidez: Impacto en el flujo de caja
- Diversificación: Concentración de riesgo
Riesgos y Mitigación
Como cualquier inversión apalancada, el financiamiento inmobiliario presenta riesgos específicos.
Riesgos Financieros
Riesgo de tasa de interés:
- Variación: Impacto en tasas variables
- Refinanciamiento: Dificultades futuras
- Mitigación: Tasa fija o hedge
- Monitoreo: Seguimiento constante
Riesgo cambiario:
- Fluctuación: Monedas de origen vs. dólar
- Remesas: Costo variable
- Mitigación: Hedge cambiario
- Diversificación: Ingresos en dólar
Riesgos Operacionales
Riesgo de incumplimiento:
- Consecuencias: Foreclosure
- Prevención: Reservas adecuadas
- Seguro: Protección adicional
- Comunicación: Diálogo con banco
Riesgo regulatorio:
- Cambios: Nuevas reglas
- Compliance: Adecuación constante
- Asesoría: Seguimiento legal
- Flexibilidad: Adaptación necesaria
El financiamiento como herramienta estratégica para invertir en bienes raíces en Miami
El financiamiento inmobiliario para extranjeros en Miami representa una herramienta poderosa para maximizar retornos y diversificar inversiones. Con las estrategias adecuadas, documentación organizada y elección correcta de instituciones, es posible acceder a condiciones competitivas que potencian significativamente el poder de compra.
El mercado continúa evolucionando favorablemente para inversionistas internacionales, con bancos desarrollando productos específicos y procesos más eficientes. La clave del éxito está en la preparación adecuada, comprensión de los requisitos y trabajo con profesionales experimentados en la atención a clientes extranjeros.
Nuestro equipo especializado mantiene relaciones con los principales bancos y puede orientarlo en la elección de la mejor opción de financiamiento para su perfil y objetivos. Contáctenos para un análisis personalizado y descubra cómo el financiamiento puede potenciar su inversión en Miami.
Contacte con nuestro equipo para obtener más información sobre inversiones inmobiliarias en Miami.